Dernière mise à jour : 28 octobre 2026.
Sur les quelque 50 000 entreprises qui se préparaient au reporting CSRD obligatoire, les estimations du nombre d'entreprises réellement concernées après Omnibus varient entre environ 5 000 et 10 000 selon la source et le seuil exact retenu, soit une réduction de 80 à 90 %. Un impact considérable.
La CSRD en bref
La Corporate Sustainability Reporting Directive remplace l'ancienne NFRD, qui couvrait environ 11 000 entreprises européennes, surtout cotées. La CSRD a considérablement élargi ce cercle et précise ce qu'il faut rapporter, via les European Sustainability Reporting Standards (ESRS).
Le point de départ est la double matérialité. Vous évaluez deux directions à la fois :
- La matérialité d'impact : quel impact votre entreprise a-t-elle sur les personnes et l'environnement ?
- La matérialité financière : quels enjeux de durabilité ont un impact financier sur votre entreprise ?
Seul ce qui est matériel sur au moins un de ces deux axes doit être rapporté, avec des données qualitatives et quantitatives. Cela inclut votre chaîne de valeur : les fournisseurs et les clients comptent aussi.
Êtes-vous concerné par la CSRD ? Le seuil actuel
C'est de loin la partie qui a le plus changé, et celle où se concentre le plus de confusion.
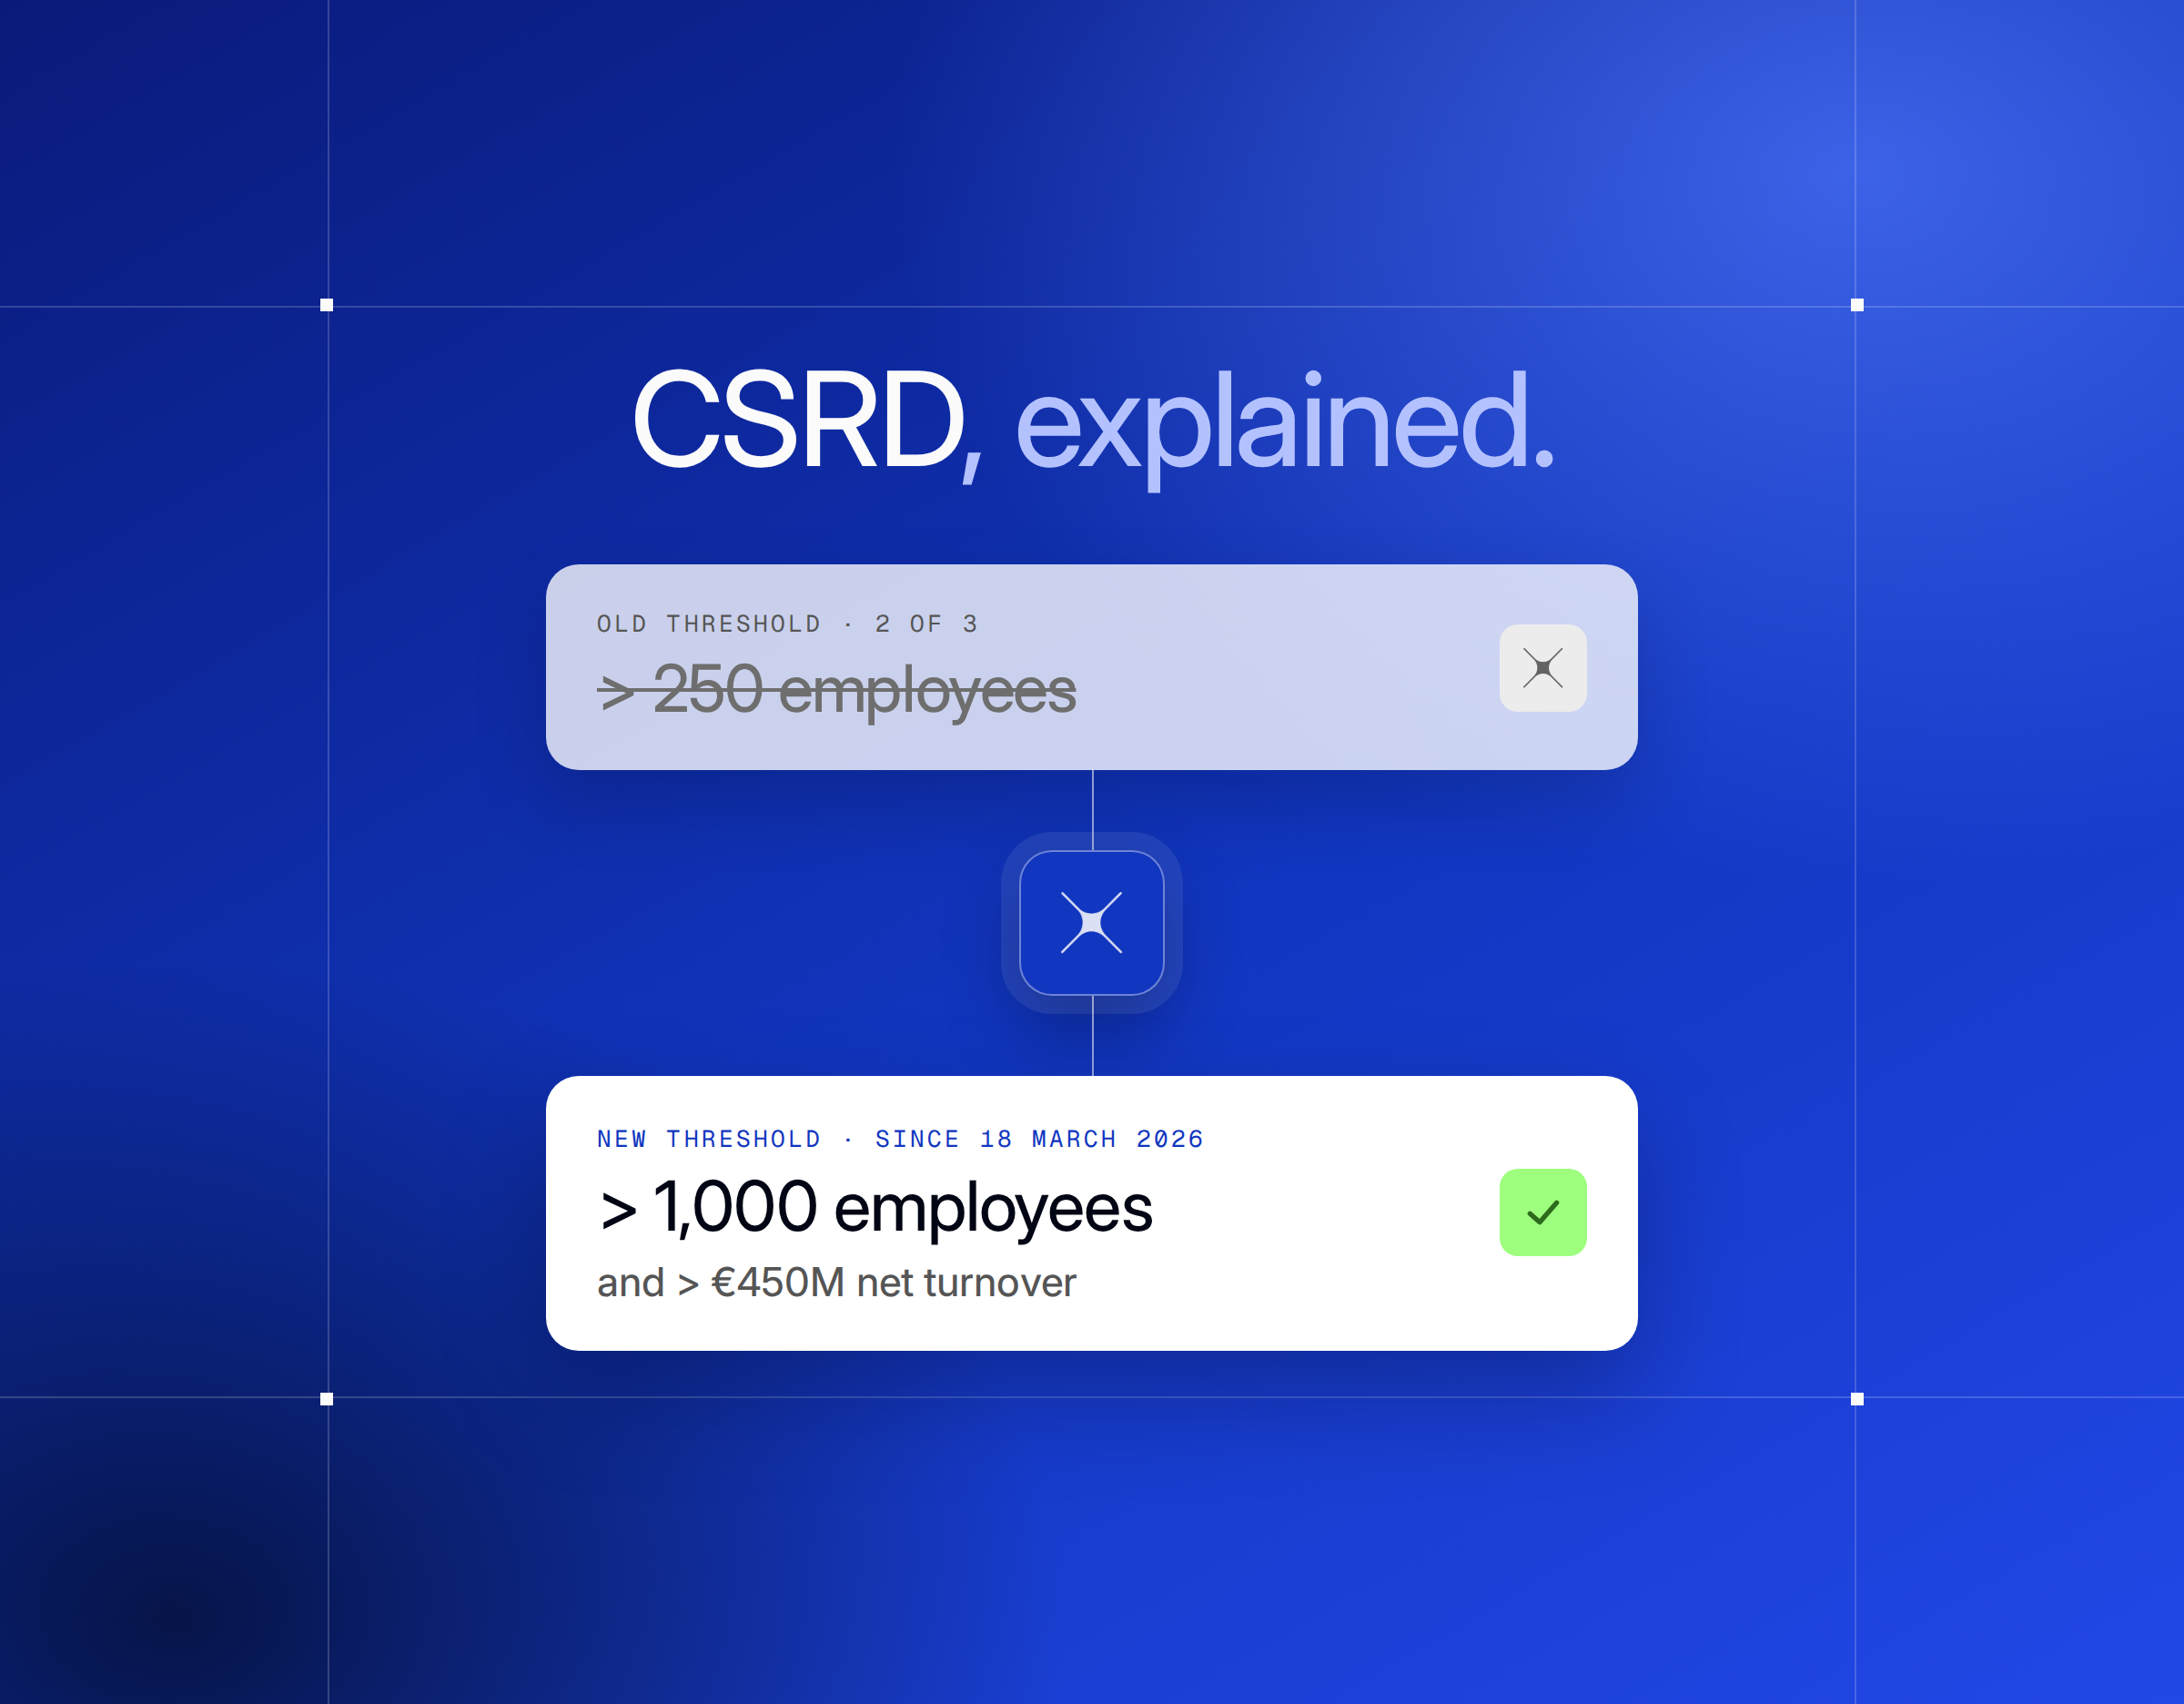
L'ancien seuil (la définition de « grande entreprise » de la directive comptable) : dépasser au moins 2 des 3 critères suivants, sur deux dates de clôture consécutives : un total de bilan de 25 millions d'euros, un chiffre d'affaires net de 50 millions d'euros, ou une moyenne de 250 travailleurs (ETP).
Le seuil depuis le 18 mars 2026, via l'article 19 bis de la directive comptable tel que modifié par la directive (UE) 2026/470 : ce test 2 sur 3 a disparu. Une entreprise ou un groupe n'est concerné par la CSRD que s'il dépasse simultanément les deux critères suivants :
- une moyenne de plus de 1 000 travailleurs (ETP) ;
- un chiffre d'affaires net de plus de 450 millions d'euros.
Le total de bilan ne compte plus comme critère autonome. Pour les groupes non européens : un chiffre d'affaires net de plus de 450 millions d'euros réalisé dans l'UE, pour chacun des deux derniers exercices consécutifs, plus une filiale ou succursale dans l'UE réalisant un chiffre d'affaires net de plus de 200 millions d'euros lors de l'exercice précédent.
Exemption de groupe : si la société mère publie des informations de durabilité consolidées pour l'ensemble du groupe, une filiale ne doit pas publier son propre rapport.
| Wave | Qui | Rapport sur l'exercice | Première publication |
|---|---|---|---|
| Wave 1 | Grandes entités d'intérêt public, >500 travailleurs (anciennes entreprises NFRD) | 2024 | 2025 (en cours) |
| Wave 2 | Grandes entreprises au-dessus du nouveau seuil | 2027 | 2028 |
| Wave 3 | PME cotées | 2028 | 2029 |
Wave 1 n'a subi aucun report. Wave 2 et 3 ont chacune été décalées de deux ans via la directive « stop-the-clock » (voir la chronologie). À noter : une partie de Wave 1 qui tombe désormais sous le nouveau seuil, plus élevé - les entités d'intérêt public comptant plus de 500 mais pas plus de 1 000 travailleurs, et un chiffre d'affaires inférieur à 450 millions d'euros - pourrait être exemptée en Belgique à partir de l'exercice 2026. Au moment de notre dernière vérification (octobre 2026), ce dossier était toujours soumis à l'avis du Conseil d'État, avec des informations contradictoires sur la question de savoir si l'exemption ne concernerait que l'exercice 2026 ou aussi les années suivantes, et il n'avait pas encore fait l'objet d'un vote final à la Chambre (voir la chronologie). Vérifiez le statut actuel sur dekamer.be avant de baser vos plans là-dessus.
Quelles normes s'appliquent
Les ESRS comptent 12 normes :
- 2 normes transversales, obligatoires pour tous : ESRS 1 (exigences générales et méthodologie) et ESRS 2 (informations générales obligatoires, indépendamment de la matérialité).
- 10 normes thématiques : E1 à E5 (environnement), S1 à S4 (social) et G1 (gouvernance). Celles qui s'appliquent dépendent de votre analyse de double matérialité.
Les normes sectorielles, initialement prévues par secteur (pétrole et gaz, textile, agriculture, banque, etc.), sont abandonnées sous Omnibus I. L'EFRAG pourrait encore travailler sur des lignes directrices sectorielles volontaires, mais leur forme et leur calendrier ne sont pas fixés. La norme distincte et obligatoire pour les PME cotées (LSME) a elle aussi été supprimée.
Le 3 juillet 2026, la Commission a adopté une version simplifiée des 12 ESRS existantes, sur base de l'avis de l'EFRAG du 3 décembre 2025 : environ 60 % de points de données obligatoires en moins, et tous les points de données optionnels supprimés. Ce texte a passé le contrôle du Parlement européen et du Conseil sans objection et a été publié au Journal officiel le 21 septembre 2026 sous le nom de règlement délégué (UE) 2026/1563 de la Commission. Il entre en vigueur le 10 novembre 2026 et devient obligatoire à partir de l'exercice 2027 ; les entreprises qui entament un exercice 2026 peuvent déjà opter pour les nouvelles normes simplifiées plutôt que pour les ESRS existantes.
Assurance et publication en Belgique
- Assurance : uniquement une assurance limitée, réalisée par votre commissaire ou un autre réviseur d'entreprises, nommé par l'assemblée générale pour un mandat renouvelable de 3 ans. L'évolution prévue vers une « assurance raisonnable » a été retirée de la directive dans le cadre d'Omnibus I ; son éventuel retour, et sa date, dépendent d'une étude de faisabilité que la Commission n'a pas encore finalisée. Une norme d'assurance européenne pour l'assurance limitée est attendue pour le 1er juillet 2027 au plus tard.
- Publication : dans le rapport annuel, via la Centrale des bilans de la Banque nationale, et sur votre propre site web. Un point d'accès unique européen (ESAP) doit, à terme, rendre ces informations consultables dans toute l'UE.
- Langue : la langue officielle de votre siège social. D'autres langues de l'UE sont autorisées en complément.
- Safe harbour : l'organe de gestion peut, comme pour les comptes annuels, omettre exceptionnellement des informations sur des développements imminents ou des négociations en cours si leur divulgation porterait gravement préjudice à la position commerciale de l'entreprise, pour autant que cela n'empêche pas de donner une image fidèle de la situation. La Belgique a conservé cette option dans sa transposition.
- Sanctions : il n'existe pas de régime de sanctions propre à la CSRD. Les infractions relèvent du cadre existant d'application et de sanctions pour les comptes annuels et le contrôle légal des comptes.
Hors champ ? Le plafonnement de la chaîne de valeur et le VSME
Vous êtes hors du champ de la CSRD, mais fournissez une entreprise qui y est soumise ? On vous le demandera quand même, indépendamment de vos propres obligations. Deux éléments comptent ici.
Le plafonnement de la chaîne de valeur est lui-même fixé depuis le 18 mars 2026, intégré à la directive Omnibus I : un groupe soumis à la CSRD ne peut pas demander à un fournisseur ou un client comptant 1 000 travailleurs ou moins plus d'informations que ce que couvre la norme volontaire. Ce que cette norme exige précisément n'a été fixé que plus tard, par le règlement délégué (UE) 2026/1560 de la Commission (voir ci-dessous).
Le VSME (Voluntary Standard for non-listed SMEs) a reçu l'avis technique de l'EFRAG le 17 décembre 2024, et a été recommandé par la Commission européenne comme point de référence le 30 juillet 2025 (recommandation (UE) 2025/1710), à l'époque de manière non contraignante. L'acte délégué qui l'établit formellement comme norme pour le plafonnement de la chaîne de valeur est désormais finalisé : la Commission l'a adopté le 3 juillet 2026, il a passé le contrôle du Parlement européen et du Conseil sans objection, et il a été publié au Journal officiel le 21 septembre 2026 sous le nom de règlement délégué (UE) 2026/1560 de la Commission, désormais officiellement la « norme volontaire » (NV), toujours basée sur le cadre VSME de l'EFRAG. Il est entré en vigueur le 24 septembre 2026, il ne s'agit plus d'une recommandation non contraignante mais de droit européen directement applicable, et le plafonnement de la chaîne de valeur qu'il soutient s'applique aux entreprises soumises à la CSRD à partir de l'exercice 2027. Aucune exigence d'assurance ne pèse sur un rapport NV/VSME.
En pratique : un rapport VSME n'a d'intérêt que lorsque vous recevez effectivement des questionnaires de clients, de banques ou dans le cadre d'appels d'offres. Ce n'est pas une CSRD allégée à faire par précaution.
La chronologie complète
- Fin 2022 - juillet 2024 : la CSRD entre en vigueur, les États membres la transposent.
- 2 décembre 2024 : la loi de transposition belge, incluant la clause de safe harbour, est publiée au Moniteur belge le 20 décembre 2024. Wave 1 commence à rapporter sur l'exercice 2024.
- 26 février 2025 : la Commission européenne propose le paquet Omnibus I.
- 3-16 avril 2025 : la directive « stop-the-clock » passe par le Parlement, le Conseil et sa publication. Wave 2 est reportée à l'exercice 2027, Wave 3 à l'exercice 2028.
- 3 décembre 2025 : l'EFRAG finalise son avis technique sur les ESRS simplifiées et le transmet à la Commission.
- 4-23 décembre 2025 : la Belgique transpose la directive stop-the-clock (loi du 12 décembre 2025, Moniteur belge du 23 décembre 2025).
- 24 février - 18 mars 2026 : les changements substantiels d'Omnibus I reçoivent leur approbation finale, sont publiés (directive (UE) 2026/470) et entrent en vigueur. Nouveau seuil (1 000 travailleurs + 450 millions d'euros de chiffre d'affaires), suppression de l'évolution vers une assurance raisonnable, plafonnement de la chaîne de valeur.
- 27 mars 2026 : le Conseil des ministres belge approuve un premier avant-projet de loi visant à exempter de rapport les entités d'intérêt public de Wave 1 comptant entre 500 et 1 000 travailleurs (et un chiffre d'affaires inférieur à 450 millions d'euros), à partir de l'exercice 2026.
- 3 juillet 2026 : la Commission adopte à la fois les ESRS simplifiées et l'acte délégué établissant la norme volontaire (NV/VSME) pour le plafonnement de la chaîne de valeur. Les deux textes passent au contrôle du Parlement européen et du Conseil.
- 18 juillet 2026 : le Conseil des ministres approuve un avant-projet de loi plus large ancrant le nouveau seuil Omnibus I dans le droit belge ; à ce stade, il nécessitait encore l'avis du Conseil d'État.
- 11 septembre 2026 : selon le tracker de transposition CSRD de Gibson Dunn, le statut de la Belgique se limite encore à la transposition initiale de la CSRD (2 décembre 2024) et à la transposition stop-the-clock (23 décembre 2025) - aucune loi d'exemption de Wave 1 ni d'application du seuil Omnibus I n'apparaît encore.
- 21 septembre 2026 : les ESRS simplifiées (règlement délégué (UE) 2026/1563 de la Commission) et la norme volontaire/ex-VSME (règlement délégué (UE) 2026/1560 de la Commission) passent le contrôle sans objection et sont publiées au Journal officiel.
- 24 septembre 2026 : la norme volontaire (ex-VSME) entre en vigueur.
- 10 novembre 2026 : les ESRS simplifiées entrent en vigueur.
Ce qui reste à venir
- Le vote final sur la loi belge de transposition complète pour les dispositions restantes d'Omnibus I, au parlement au plus tard le 19 mars 2027. Cela inclut la question ouverte de savoir si, et à partir de quel exercice exactement, une partie de Wave 1 sera exemptée en vertu du nouveau seuil.
- La norme d'assurance européenne pour l'assurance limitée, attendue pour le 1er juillet 2027.
Les ESRS simplifiées et la norme volontaire (ex-VSME), elles, sont définitives : les deux textes sont publiés au Journal officiel et en vigueur (voir la chronologie). Aucun des points restants ne change plus l'orientation générale. Nous mettrons ce guide à jour dès qu'un élément concret évoluera.
Ce que cela signifie pour vous en pratique
- Vérifiez d'abord si vous êtes encore concerné. Le seuil se situe désormais à 1 000 travailleurs et 450 millions d'euros de chiffre d'affaires, de manière cumulative. De nombreuses entreprises qui se préparaient il y a deux ans n'y sont désormais simplement plus soumises.
- Hors champ, mais fournisseur d'entreprises qui y sont soumises ? Un rapport VSME est l'étape pragmatique, une fois qu'on vous le demande réellement. Pas un processus CSRD complet dont vous n'avez pas besoin.
- Toujours concerné par Wave 1, 2 ou 3 ? Profitez du temps supplémentaire pour construire les choses correctement avec ce que vous avez déjà, plutôt que d'attendre que chaque détail des ESRS simplifiées soit finalisé. L'essentiel - nettement moins de points de données, uniquement une assurance limitée - est suffisamment fixé pour commencer dès maintenant.
Un dernier point à garder à l'esprit : rien de tout cela ne fait disparaître la pression sous-jacente. Le plafonnement de la chaîne de valeur paraît net sur papier, mais en pratique il est difficile à surveiller et encore plus difficile à faire respecter - rien n'empêche une banque, un assureur, un client ou un comité d'appel d'offres de simplement demander plus que ce que couvre la norme volontaire, et beaucoup le font déjà. Indépendamment de la CSRD et d'Omnibus, la demande de données de durabilité structurées continue de croître sous d'autres angles : évaluations EcoVadis, l'échelle de performance CO2, les banques et assureurs qui intègrent le risque climatique dans leurs propres rapports et décisions de crédit, les procédures d'appel d'offres qui notent la durabilité au même titre que le prix, et les questionnaires fournisseurs envoyés par les clients. Que la loi s'applique directement à vous ou non, avoir votre récit de durabilité et les données qui le soutiennent correctement structurés reste tout simplement la position la plus solide à occuper - de manière pragmatique toutefois : proportionnée à ce qui vous est réellement demandé, pas un déploiement complet au niveau CSRD dont vous n'avez pas besoin.
Vous vous demandez si vous êtes encore concerné par la CSRD après tous ces changements, et ce que cela signifie en pratique ?
Réservez un appel de 30 minutes avec nos experts en durabilité. Nous sommes là pour vous aider.