Laatst bijgewerkt: 28 oktober 2026.
Van de ongeveer 50.000 bedrijven die zich voorbereidden op verplichte CSRD-rapportering, lopen de schattingen van hoeveel er na Omnibus daadwerkelijk onder de wet vallen uiteen van ongeveer 5.000 tot 10.000, afhankelijk van de bron. Een daling van 80 tot 90%. Toch een stevige impact.
Wat de CSRD kort inhoudt
De Corporate Sustainability Reporting Directive vervangt de oudere NFRD, die ongeveer 11.000 Europese bedrijven dekte, vooral beursgenoteerde. De CSRD verbreedde die scope aanzienlijk en bepaalt wat je moet rapporteren, via de European Sustainability Reporting Standards (ESRS).
Het uitgangspunt is dubbele materialiteit. Je beoordeelt twee richtingen tegelijk:
- Impactmaterialiteit: welke impact heeft jouw bedrijf op mens en milieu?
- Financiële materialiteit: welke duurzaamheidskwesties hebben een financiële impact op jouw bedrijf?
Enkel wat materieel is op minstens één van die twee assen moet gerapporteerd worden, met kwalitatieve en kwantitatieve datapunten. Dat omvat ook je waardeketen, ofwel 'supply chain': leveranciers en klanten tellen ook mee.
Val je onder de CSRD? De huidige drempel
Dit is veruit het onderdeel dat het meest veranderd is, en waar de meeste verwarring nog zit.
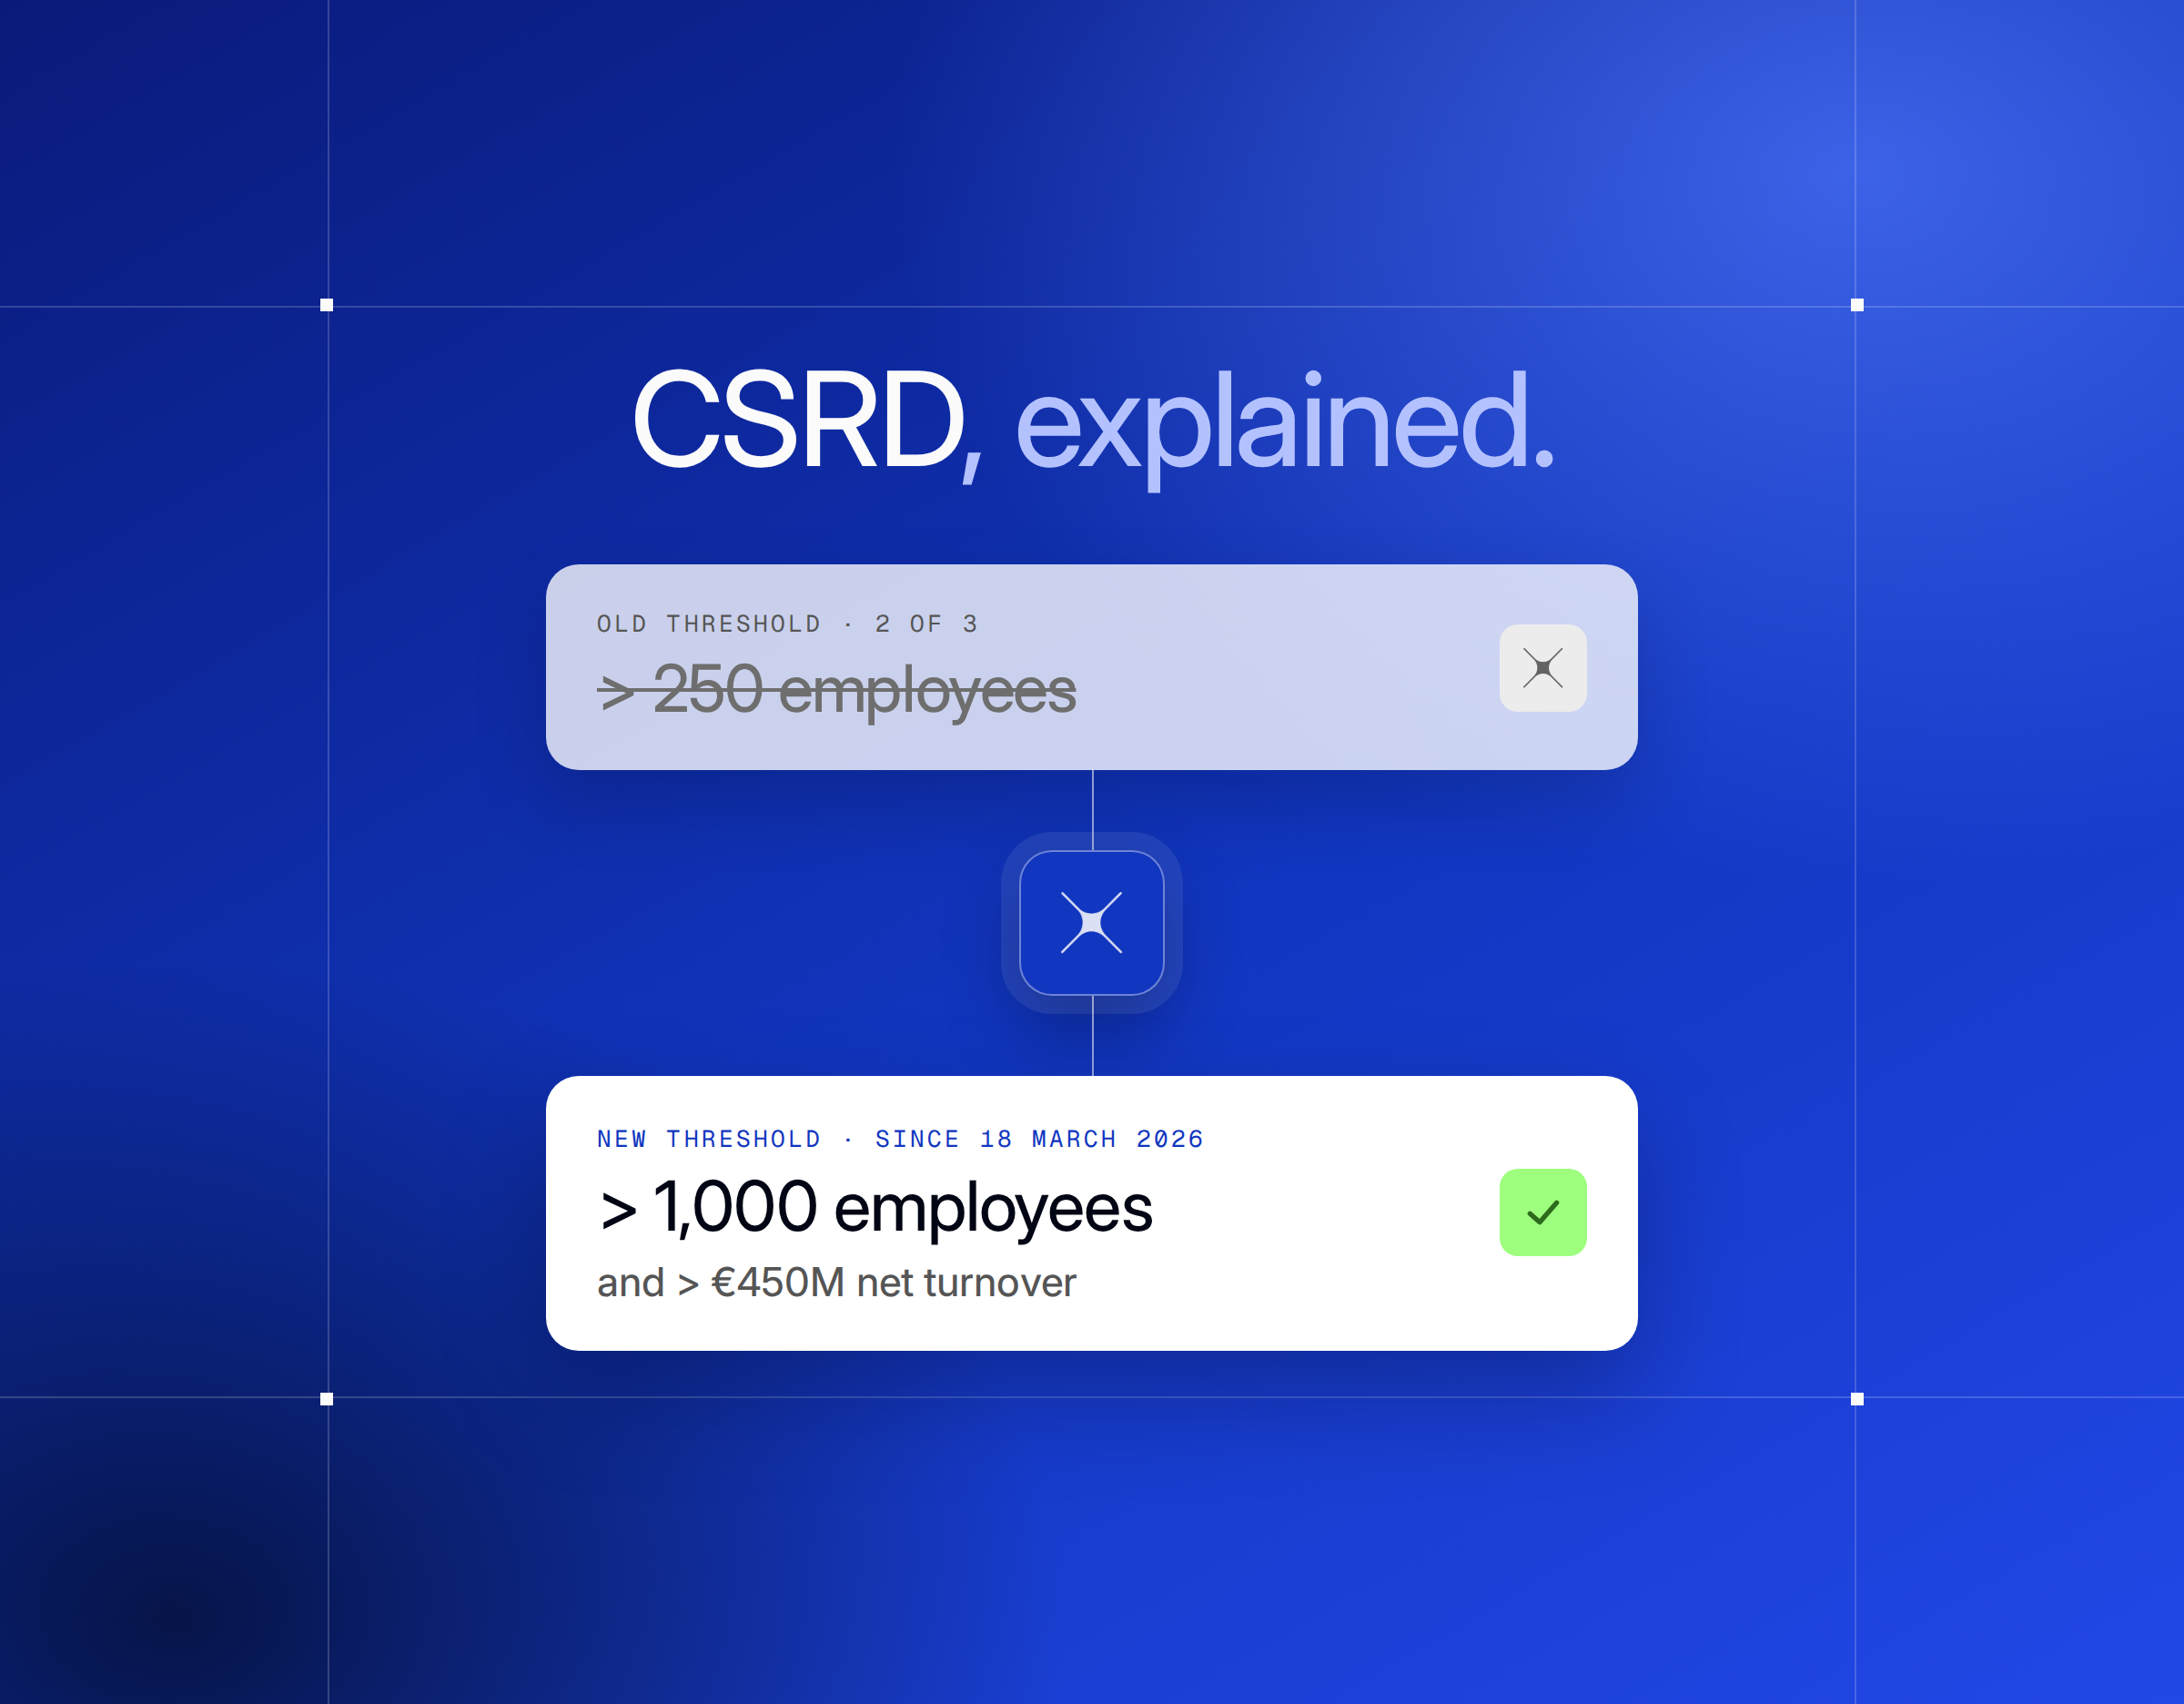
De oude drempel (de definitie van "grote onderneming" uit de Boekhoudrichtlijn): overschrijding van minstens 2 van de volgende 3 criteria, op twee opeenvolgende boekjaren: een balanstotaal van €25 miljoen, een netto-omzet van €50 miljoen, of gemiddeld 250 werknemers (VTE).
De drempel sinds 18 maart 2026, via artikel 19bis van de Boekhoudrichtlijn zoals gewijzigd door Richtlijn (EU) 2026/470: die 2-op-3-voorwaarde is verdwenen. Een bedrijf of groep valt enkel onder de CSRD als het beide onderstaande criteria tegelijk overschrijdt:
- gemiddeld meer dan 1.000 werknemers (VTE);
- een netto-omzet van meer dan €450 miljoen.
Het balanstotaal telt niet langer mee als op zichzelf staand criterium.
Voor niet-EU-groepen: een netto-omzet van meer dan €450 miljoen gegenereerd in de EU, voor elk van de laatste twee opeenvolgende boekjaren, plus een EU-dochteronderneming of -bijkantoor met een netto-omzet van meer dan €200 miljoen in het voorgaande boekjaar.
Groepsvrijstelling: als de moedervennootschap geconsolideerde duurzaamheidsinformatie publiceert voor de hele groep, hoeft een dochteronderneming geen eigen verslag te publiceren.
| Wave | Wie | Rapportering over boekjaar | Eerste publicatie |
|---|---|---|---|
| Wave 1 | Grote organisaties van openbaar belang, >500 werknemers (voormalige NFRD-bedrijven) | 2024 | 2025 (al bezig) |
| Wave 2 | Grote bedrijven boven de nieuwe drempel | 2027 | 2028 |
| Wave 3 | Beursgenoteerde kmo's | 2028 | 2029 |
Wave 1 kreeg geen uitstel. Wave 2 en 3 schoven elk twee jaar op via de 'stop-the-clock'-richtlijn (zie tijdlijn). Let op: een deel van golf 1 dat nu onder de nieuwe, hogere drempel valt - organisaties van openbaar belang met meer dan 500 maar niet meer dan 1.000 werknemers, en een omzet onder €450 miljoen - zou in België vanaf boekjaar 2026 vrijgesteld kunnen worden. Op het moment van onze laatste controle (oktober 2026) lag dat traject nog bij de Raad van State voor advies, met tegenstrijdige berichten over of de vrijstelling enkel boekjaar 2026 zou dekken of ook de jaren daarna, en was er nog geen definitieve stemming geweest in de Kamer (zie tijdlijn). Controleer best de actuele stand van zaken op dekamer.be voor je hierop voortbouwt.
Welke standaarden van toepassing zijn
De ESRS bestaan uit 12 standaarden:
- 2 overkoepelende standaarden, verplicht voor iedereen: ESRS 1 (algemene vereisten en methodologie) en ESRS 2 (algemene verplichte openbaarmakingen, ongeacht materialiteit).
- 10 thematische standaarden: E1 tot en met E5 (milieu), S1 tot en met S4 (sociaal), en G1 (governance). Welke hiervan van toepassing zijn, hangt af van je dubbele-materialiteitsanalyse.
Sectorspecifieke standaarden, oorspronkelijk gepland per sector (olie en gas, textiel, landbouw, bankwezen enzovoort), zijn geschrapt onder Omnibus I. EFRAG kan nog aan vrijwillige sectorrichtlijnen werken, maar de vorm en timing daarvan liggen niet vast. De aparte, verplichte standaard voor beursgenoteerde kmo's (LSME) is eveneens geschrapt.
Op 3 juli 2026 keurde de Commissie een vereenvoudigde versie van de 12 bestaande ESRS goed, gebaseerd op het advies van EFRAG van 3 december 2025: ongeveer 60% minder verplichte datapunten, en alle optionele datapunten volledig geschrapt. Die tekst doorstond de controle door het Europees Parlement en de Raad zonder bezwaar en werd op 21 september 2026 gepubliceerd in het Publicatieblad als Gedelegeerde Verordening (EU) 2026/1563 van de Commissie. Ze treedt in werking op 10 november 2026 en is verplicht vanaf boekjaar 2027; bedrijven die over het boekjaar 2026 rapporteren, kunnen nu al kiezen voor de nieuwe, vereenvoudigde standaarden in plaats van de bestaande ESRS.
Assurance en publicatie in België
- Assurance: enkel beperkte assurance ("limited assurance"), uitgevoerd door je bedrijfsrevisor, aangesteld door de algemene vergadering voor een hernieuwbaar mandaat van 3 jaar. De geplande verstrenging naar "redelijke (reasonable) assurance" werd uit de richtlijn gehaald onder Omnibus I; of en wanneer die terugkomt, hangt af van een haalbaarheidsbeoordeling die de Commissie nog niet heeft afgerond. Een Europese assurancestandaard voor beperkte assurance is ten laatste tegen 1 juli 2027 voorzien.
- Publicatie: in het jaarverslag, via de Balanscentrale van de Nationale Bank, en op je eigen website. Een Europees centraal toegangspunt (ESAP) moet dit op termijn EU-breed doorzoekbaar maken.
- Taal: de officiële taal van je maatschappelijke zetel. Andere EU-talen mogen als aanvulling.
- 'Safe hrbour': het bestuursorgaan mag, net als bij de jaarrekening, bij uitzondering informatie over aanstaande ontwikkelingen of lopende onderhandelingen weglaten als bekendmaking de commerciële positie van het bedrijf ernstig zou schaden, op voorwaarde dat dit een getrouw beeld van de onderneming niet in de weg staat. België behield deze optie in zijn omzetting.
- Sancties: er is geen apart CSRD-sanctieregime. Inbreuken volgen het bestaande handhavings- en sanctiekader voor jaarrekeningen en wettelijke controle.
Buiten scope? De 'value-chain cap' en VSME
Val je buiten de CSRD, maar lever je aan een bedrijf dat er wel onder valt? Dan krijg je sowieso vragen, onafhankelijk van je eigen verplichtingen. Twee zaken zijn hier belangrijk.
De 'value-chain cap' voor de waardeketen ligt al vast sinds 18 maart 2026, verankerd in de Omnibus I-richtlijn: een CSRD-plichtige groep mag een leverancier of klant met 1.000 werknemers of minder niet om meer informatie vragen dan de Vrijwillige Standaard dekt. Wat die standaard precies vereist, werd pas later vastgelegd, door de Gedelegeerde Verordening (EU) 2026/1560 van de Commissie (zie verder).
VSME (Voluntary Standard for non-listed SMEs) kreeg op 17 december 2024 zijn technisch advies van EFRAG, en werd op 30 juli 2025 door de Europese Commissie aanbevolen als referentiepunt (Aanbeveling (EU) 2025/1710), destijds niet-bindend. De gedelegeerde handeling die hem formeel instelt als de standaard voor de plafondregel van de waardeketen, is nu definitief: de Commissie keurde ze goed op 3 juli 2026, ze doorstond de controle door het Europees Parlement en de Raad zonder bezwaar, en werd op 21 september 2026 gepubliceerd in het Publicatieblad als Gedelegeerde Verordening (EU) 2026/1560 van de Commissie, nu officieel de "Vrijwillige Standaard" (VS), nog steeds gebouwd op het EFRAG VSME-kader. Ze trad op 24 september 2026 in werking, is niet langer een niet-bindende aanbeveling maar rechtstreeks toepasselijk EU-recht, en de 'value-chin cap' die erop steunt geldt voor CSRD-plichtige bedrijven vanaf boekjaar 2027. Er geldt geen assuranceverplichting voor een VSME-verslag.
In de praktijk: een VSME-verslag is pas de moeite waard zodra je effectief vragen krijgt van klanten, banken of aanbestedingen rond je duurzaamheidsprestaties.
De volledige tijdlijn
- Eind 2022 - juli 2024: de CSRD treedt in werking, lidstaten zetten ze om.
- 2 december 2024: de Belgische omzettingswet, inclusief de 'safe harbour'-clausule, gepubliceerd in het Belgisch Staatsblad op 20 december 2024. Wave 1 begint met rapporteren over boekjaar 2024.
- 26 februari 2025: de Europese Commissie stelt het Omnibus I-pakket voor.
- 3-16 april 2025: de "stop-the-clock"-richtlijn doorloopt Parlement, Raad en publicatie. Wave 2 schuift op naar boekjaar 2027, Wave 3 naar boekjaar 2028.
- 3 december 2025: EFRAG rondt zijn technisch advies over vereenvoudigde ESRS af en bezorgt het aan de Commissie.
- 4-23 december 2025: België zet de stop-the-clock-richtlijn om (wet van 12 december 2025, Belgisch Staatsblad 23 december 2025).
- 24 februari - 18 maart 2026: de inhoudelijke Omnibus I-wijzigingen krijgen definitieve goedkeuring, worden gepubliceerd (Richtlijn (EU) 2026/470) en treden in werking. Nieuwe drempel (1.000 werknemers + €450 miljoen omzet), de geschrapte verstrenging naar 'reasonable assurance', de 'value-chain cap' voor de waardeketen.
- 27 maart 2026: de Belgische Ministerraad keurt een eerste voorontwerp van wet goed dat organisaties van openbaar belang uit Wave 1 met 500 tot 1.000 werknemers (en een omzet onder €450 miljoen) zou vrijstellen van rapportering, vanaf boekjaar 2026.
- 3 juli 2026: de Commissie keurt zowel de vereenvoudigde ESRS als de gedelegeerde handeling goed die de Vrijwillige Standaard (VSME) voor de 'value-chain cap' van de waardeketen instelt. Beide gaan naar het Europees Parlement en de Raad voor controle.
- 18 juli 2026: de Ministerraad keurt een ruimer wetsontwerp goed dat de nieuwe Omnibus I-drempel verankert in Belgisch recht; op dat moment moest het nog advies krijgen van de Raad van State.
- 11 september 2026: volgens de CSRD-omzettingstracker van Gibson Dunn beperkt de stand van zaken in België zich nog tot de oorspronkelijke CSRD-omzetting (2 december 2024) en de stop-the-clock-omzetting (23 december 2025). Er duikt nog geen vrijstelling voor Wave 1 of Omnibus I-drempelwet op.
- 21 september 2026: zowel de vereenvoudigde ESRS (Gedelegeerde Verordening (EU) 2026/1563 van de Commissie) als de VSME (Gedelegeerde Verordening (EU) 2026/1560 van de Commissie) doorstaan de controle zonder bezwaar en worden gepubliceerd in het Publicatieblad.
- 24 september 2026: de Vrijwillige Standaard (VSME) treedt in werking.
- 10 november 2026: de vereenvoudigde ESRS treden in werking.
Wat nog komt
- De definitieve stemming over de volledige Belgische omzettingswet voor de resterende Omnibus I-bepalingen, uiterlijk tegen 19 maart 2027 in het parlement. Dat omvat de open vraag of, en vanaf precies welk boekjaar, een deel van golf 1 vrijgesteld wordt onder de nieuwe drempel.
- De Europese assurancestandaard voor beperkte assurance, verwacht tegen 1 juli 2027.
De vereenvoudigde ESRS en de Vrijwillige Standaard (VSME) zijn intussen definitief: beide zijn gepubliceerd in het Publicatieblad en in werking getreden (zie tijdlijn). We werken deze gids bij zodra er iets concreets verandert.
Wat dit in de praktijk voor jou betekent
- Ga eerst na of je nog binnen de scope valt. De drempel ligt nu op 1.000 werknemers en €450 miljoen omzet, cumulatief. Heel wat bedrijven die zich twee jaar geleden voorbereidden, vallen nu gewoon buiten de scope.
- Buiten scope, maar leverancier van bedrijven die er wel onder vallen? Een VSME-verslag is de pragmatische stap, zodra er effectief naar gevraagd wordt. Geen volledig CSRD-traject dat je eigenlijk niet nodig hebt.
- Nog steeds onder Wave 1, 2 of 3? Gebruik de extra tijd om het degelijk uit te bouwen met wat je al hebt, in plaats van te wachten tot elk detail vastligt. De grote lijnen liggen vast genoeg om er nu al mee aan de slag te gaan.
Nog iets om in het achterhoofd te houden: dit alles doet de onderliggende druk niet verdwijnen. De 'value-chain cap' voor de waardeketen klinkt mooi op papier, maar is in de praktijk moeilijk te monitoren en nog moeilijker te handhaven. Niets weerhoudt een bank, een verzekeraar, een klant of een aanbestedingscommissie ervan om gewoon meer te vragen dan de VSME dekt, en heel wat doen dat al. Volledig los van CSRD en Omnibus blijft de vraag naar gestructureerde duurzaamheidsdata groeien vanuit andere hoeken: EcoVadis-beoordelingen, de CO2-Prestatieladder, banken en verzekeraars die klimaatrisico inbouwen in hun eigen rapportering en kredietbeslissingen, aanbestedingsprocedures die duurzaamheid mee beoordelen naast prijs, en leveranciersvragenlijsten van klanten. Of de wet nu rechtstreeks op jou van toepassing is of niet, je duurzaamheidsverhaal en de onderliggende data goed gestructureerd hebben, is de logische stap. Weliswaar pragmatisch: in verhouding tot wat er echt van je gevraagd wordt, geen volledige CSRD-rapportering die je niet nodig hebt.
Twijfel je of je na al deze wijzigingen nog onder de CSRD valt, en wat dat in de praktijk betekent?
Boek een gesprek met onze duurzaamheidsexperts. We helpen je graag verder.