TL;DR
-
Moins de reporting CSRD ne signifie pas moins de risques : les obligations légales peuvent se réduire, mais les risques énergétiques, liés à la chaîne d'approvisionnement et climatiques restent entièrement présents
-
L'exposition ESG peut être répartie en cinq catégories de risques (physiques, de transition, liés à la chaîne de valeur, sociaux, de gouvernance) et chacune doit être quantifiée en euros
-
La gestion des risques liés à la durabilité relève du CFO, qui dispose déjà du mandat pour traduire des données dispersées en décisions financières
-
Ajoutez les risques ESG ayant un impact financier au registre des risques existant, et des KPI opérationnels au reporting mensuel
Introduction
La durabilité devient de plus en plus une responsabilité du CFO. Les risques qui la sous-tendent, dépendance énergétique, pénurie de matières premières, perte d'un fournisseur, pèsent directement sur la marge, la trésorerie et les décisions d'investissement. Un assouplissement des obligations de reporting n'y change rien. Il laisse simplement de la place pour examiner la valeur financière de la durabilité.
Dans la pratique, nous constatons que cet assouplissement mène parfois à la conclusion inverse. Celui qui a toujours vu la durabilité comme une obligation légale ressent, non sans raison, la simplification Omnibus de 2025 comme un soulagement. Enfin débarrassé de cette charge de reporting. C'est compréhensible. Mais les risques que l'Europe cherchait à rendre transparents n'ont pas disparu pour autant.
Moins de reporting CSRD signifie-t-il aussi moins de risques ?
Non. Moins d'entreprises soumises à la CSRD signifie seulement que moins d'entreprises sont légalement tenues de documenter et de publier leurs risques. Pas que les risques sous-jacents diminuent.
Une entreprise qui n'est plus tenue de produire un rapport CSRD n'est pas pour autant à l'abri de la hausse des prix de l'énergie. Ni d'une chaîne d'approvisionnement perturbée. Ni d'un client qui veut voir votre empreinte CO2 avant de faire affaire avec vous. Les banques, les assureurs, les grands clients et les pouvoirs publics continuent de poser ces questions, obligation de reporting ou non. C'est précisément là que les choses tournent généralement mal : la différence entre une obligation de reporting et un risque financier. L'Europe peut supprimer la première. Le second ne disparaît pas par un changement de législation. Garder ces risques à l'œil reste essentiel.
Un exemple que tout le monde connaît et ressent désormais : la crise énergétique
C'est sur le plan énergétique que durabilité et risque financier sont les plus tangibles pour tous.
La différence est souvent plus grande qu'on ne le pense. Aujourd'hui, recharger à domicile coûte environ 5 à 6 euros par 100 kilomètres. Rouler à l'essence ou au diesel coûte actuellement 13 à 14 euros par 100 kilomètres, à des prix à la pompe de plus de 2 euros le litre. Ce n'est pas un peu plus cher. C'est plus du double pour qui s'en tient au fossile. Mettez ce calcul à l'échelle d'une flotte et cela devient intéressant. Une flotte de vingt véhicules parcourt 600.000 kilomètres par an au total. Avec cette différence, l'impact atteint six chiffres par an, avant même de prendre en compte l'entretien ou la fiscalité. Ce n'est pas un chiffre de durabilité isolé. C'est un véritable coup porté au P&L.
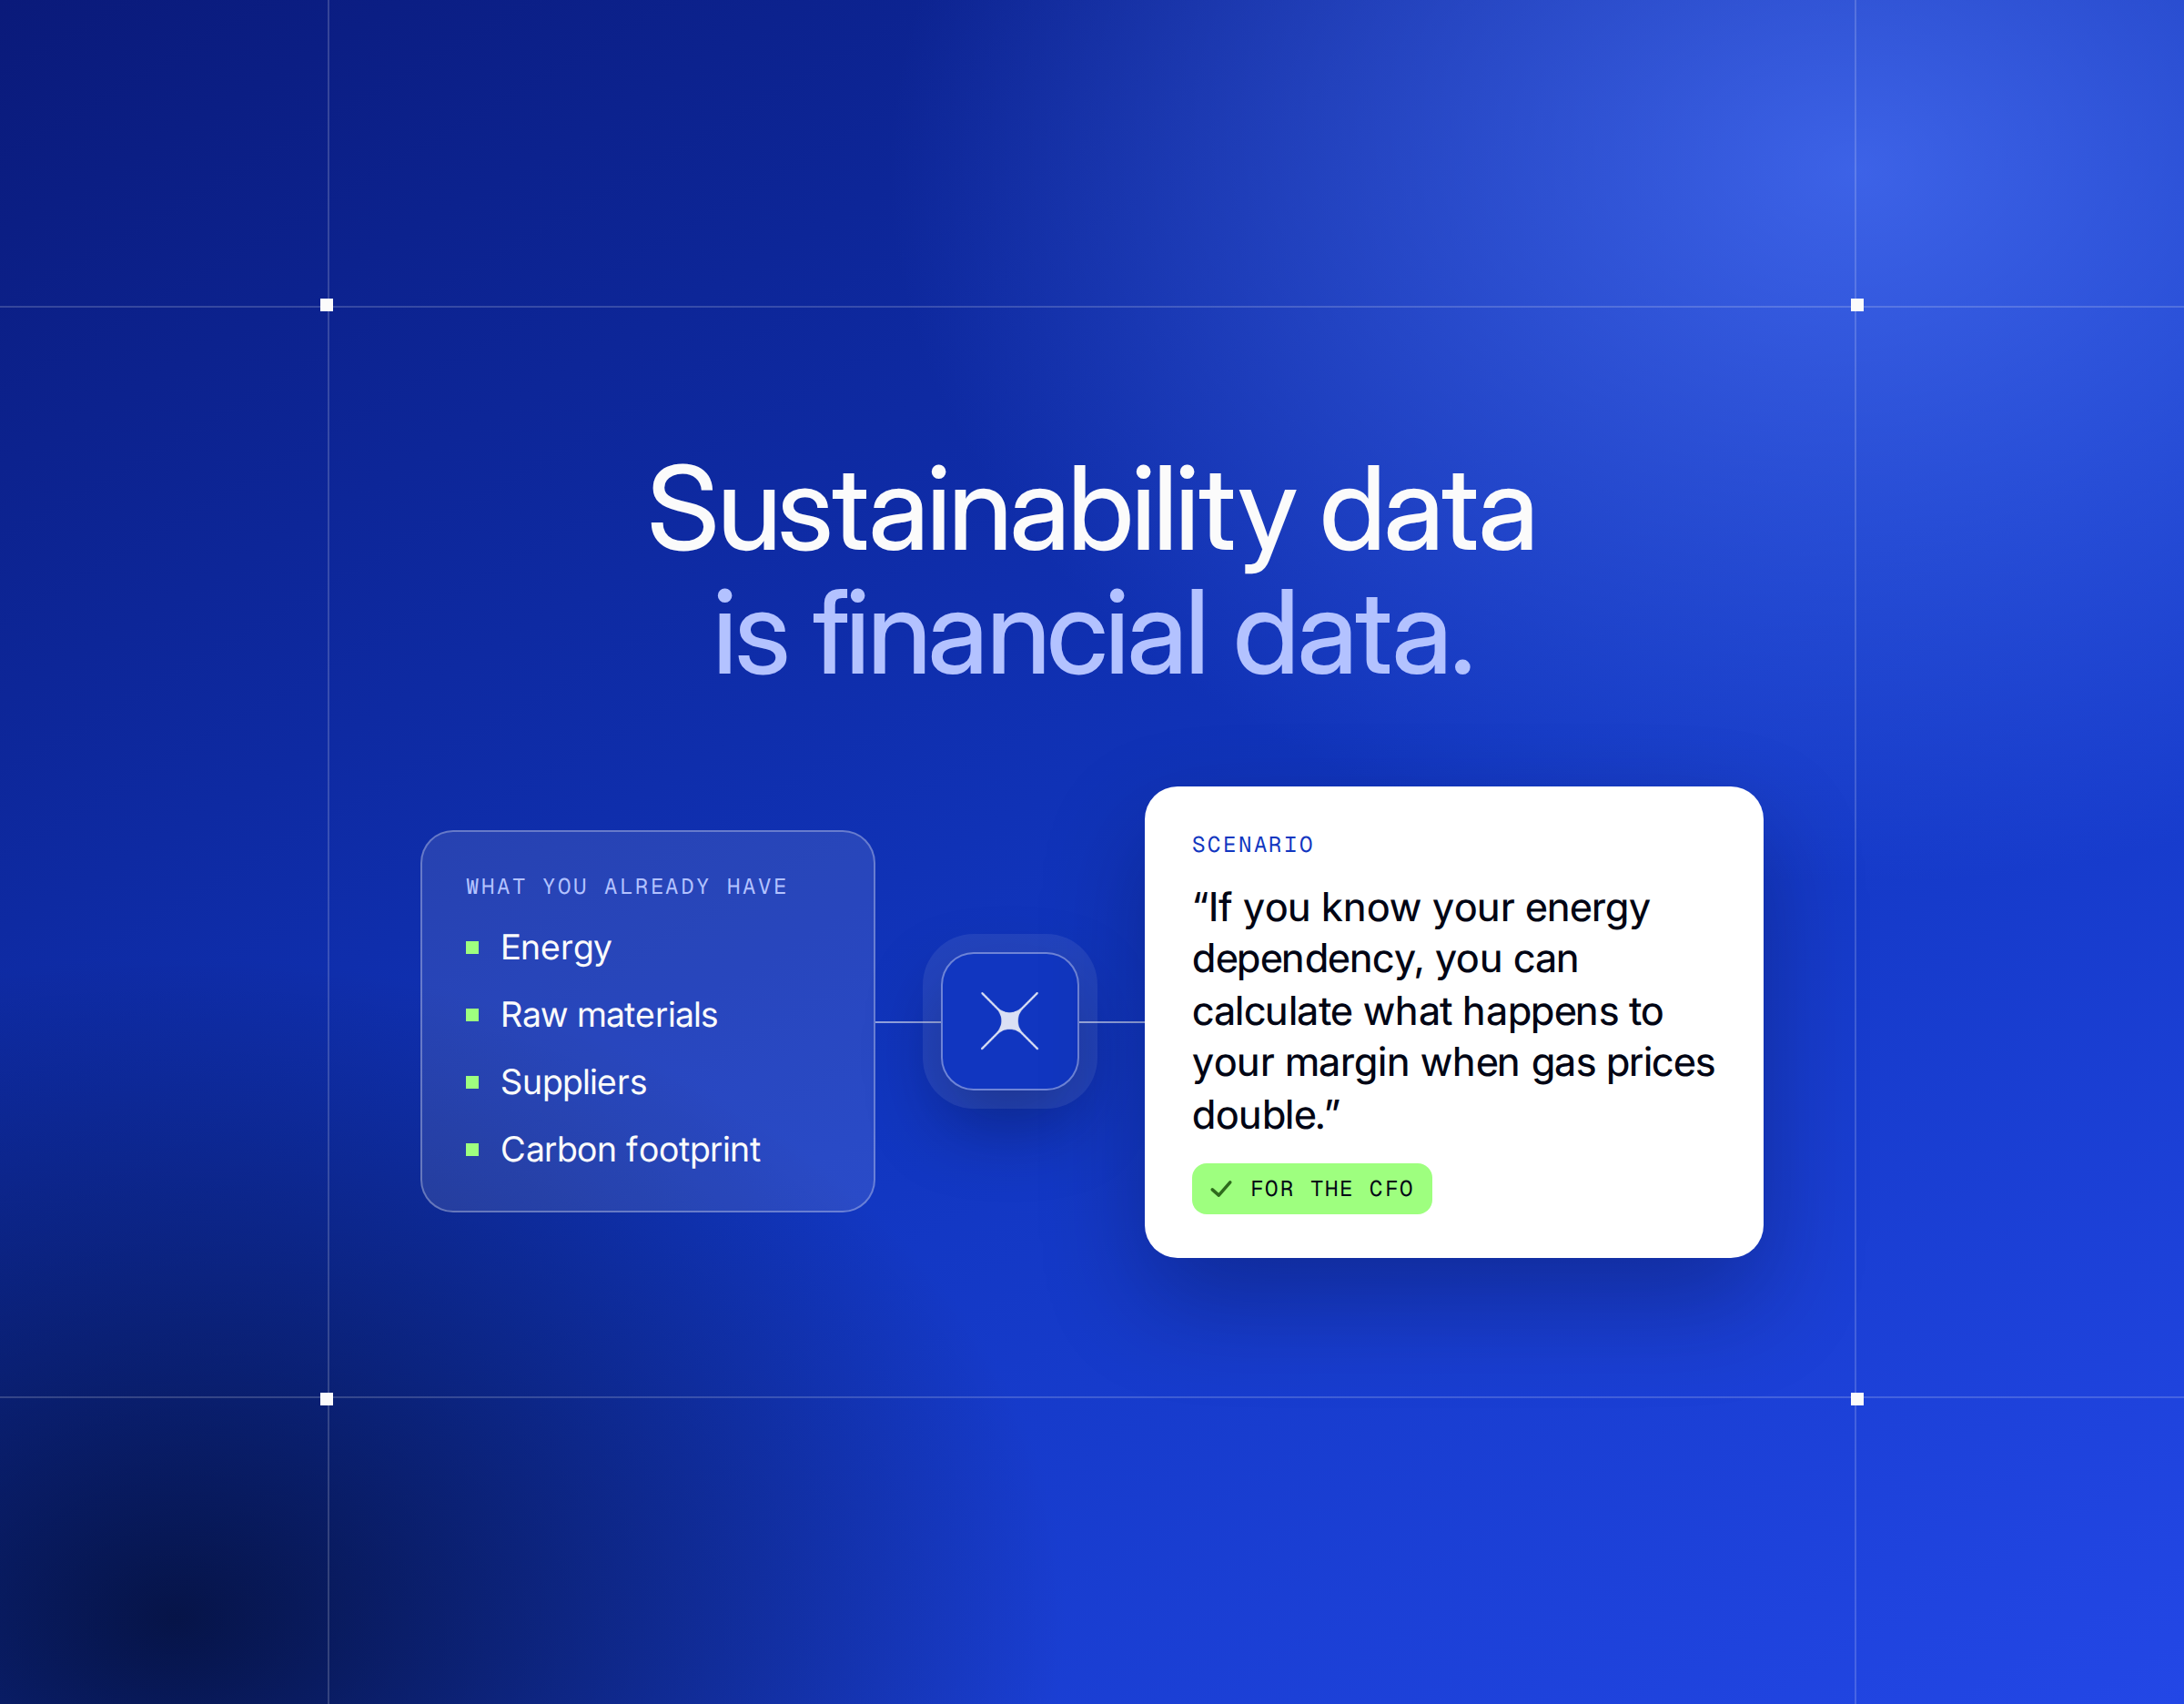
La même logique s'applique à la consommation d'énergie en production et au chauffage. Depuis la crise énergétique, nous avons vu à quelle vitesse les prix du gaz peuvent doubler. Une entreprise qui connaît son intensité énergétique, combien elle consomme par unité produite, à quel point elle dépend d'une seule source d'énergie, peut calculer à l'avance ce que le prochain choc de prix fera à sa marge. Une entreprise qui l'ignore le découvre sur la facture. À ce moment-là, il est déjà trop tard.
Quels risques ESG un CFO doit-il réellement surveiller ?
Cinq catégories. Pour chacune, la même question se pose : qu'est-ce que cela nous coûte si cela tourne mal ?
* Risques physiques liés au climat. Les inondations, la chaleur ou les tempêtes peuvent mettre à l'arrêt un site de production, un chantier ou un centre de distribution. Il en résulte des coûts de réparation, une perte de production et des primes d'assurance plus élevées.
* Risques de transition. L'énergie, la technologie, la réglementation et la demande évoluent. Les entreprises énergivores le ressentent en premier, sous forme de coûts d'exploitation plus élevés ou d'un besoin soudain d'investir.
* Risques liés à la chaîne de valeur. Pénurie de matières premières, tensions géopolitiques, dépendance à un seul fournisseur. Résultat : interruptions de production, prix d'achat plus élevés, besoin accru en fonds de roulement.
* Risques sociaux. Sécurité au travail, absentéisme, pénurie de personnel, conditions de travail chez les fournisseurs. Un accident sur site n'est presque jamais qu'un simple risque social. C'est aussi du retard, des réclamations et une perte de productivité pour l'entreprise.
* Risques de gouvernance. Fraude, corruption, incident cyber, contrôles internes insuffisants, ou une allégation de durabilité qui ne tient pas la route. Dommage financier direct, plus une perte de confiance chez les clients, les employés et les financiers. Une allégation « neutre en carbone » bien étayée n'est plus seulement une question de réputation. C'est aussi un risque juridique. Voir notre article de blog sur EmpCo pour en savoir plus.
Celle qui pèse le plus lourd parmi ces cinq dépend du modèle d'affaires. Une bonne évaluation des risques part de là où l'entreprise elle-même est le plus exposée.
Cela fonctionne dans les deux sens. Une entreprise à forte intensité énergétique n'émet pas seulement beaucoup de CO2, elle est aussi plus exposée financièrement au prochain choc des prix. De mauvaises conditions de travail touchent d'abord les employés. Mais elles se répercutent rapidement sur la production perdue et la responsabilité de l'entreprise. Si vous ne mesurez que votre impact sur le monde, et pas l'impact sur vos propres chiffres, vous passez à côté de la moitié de l'histoire. Et inversement. Double matérialité. Ça vous dit quelque chose ?
Comment traduire un risque ESG en euros ?
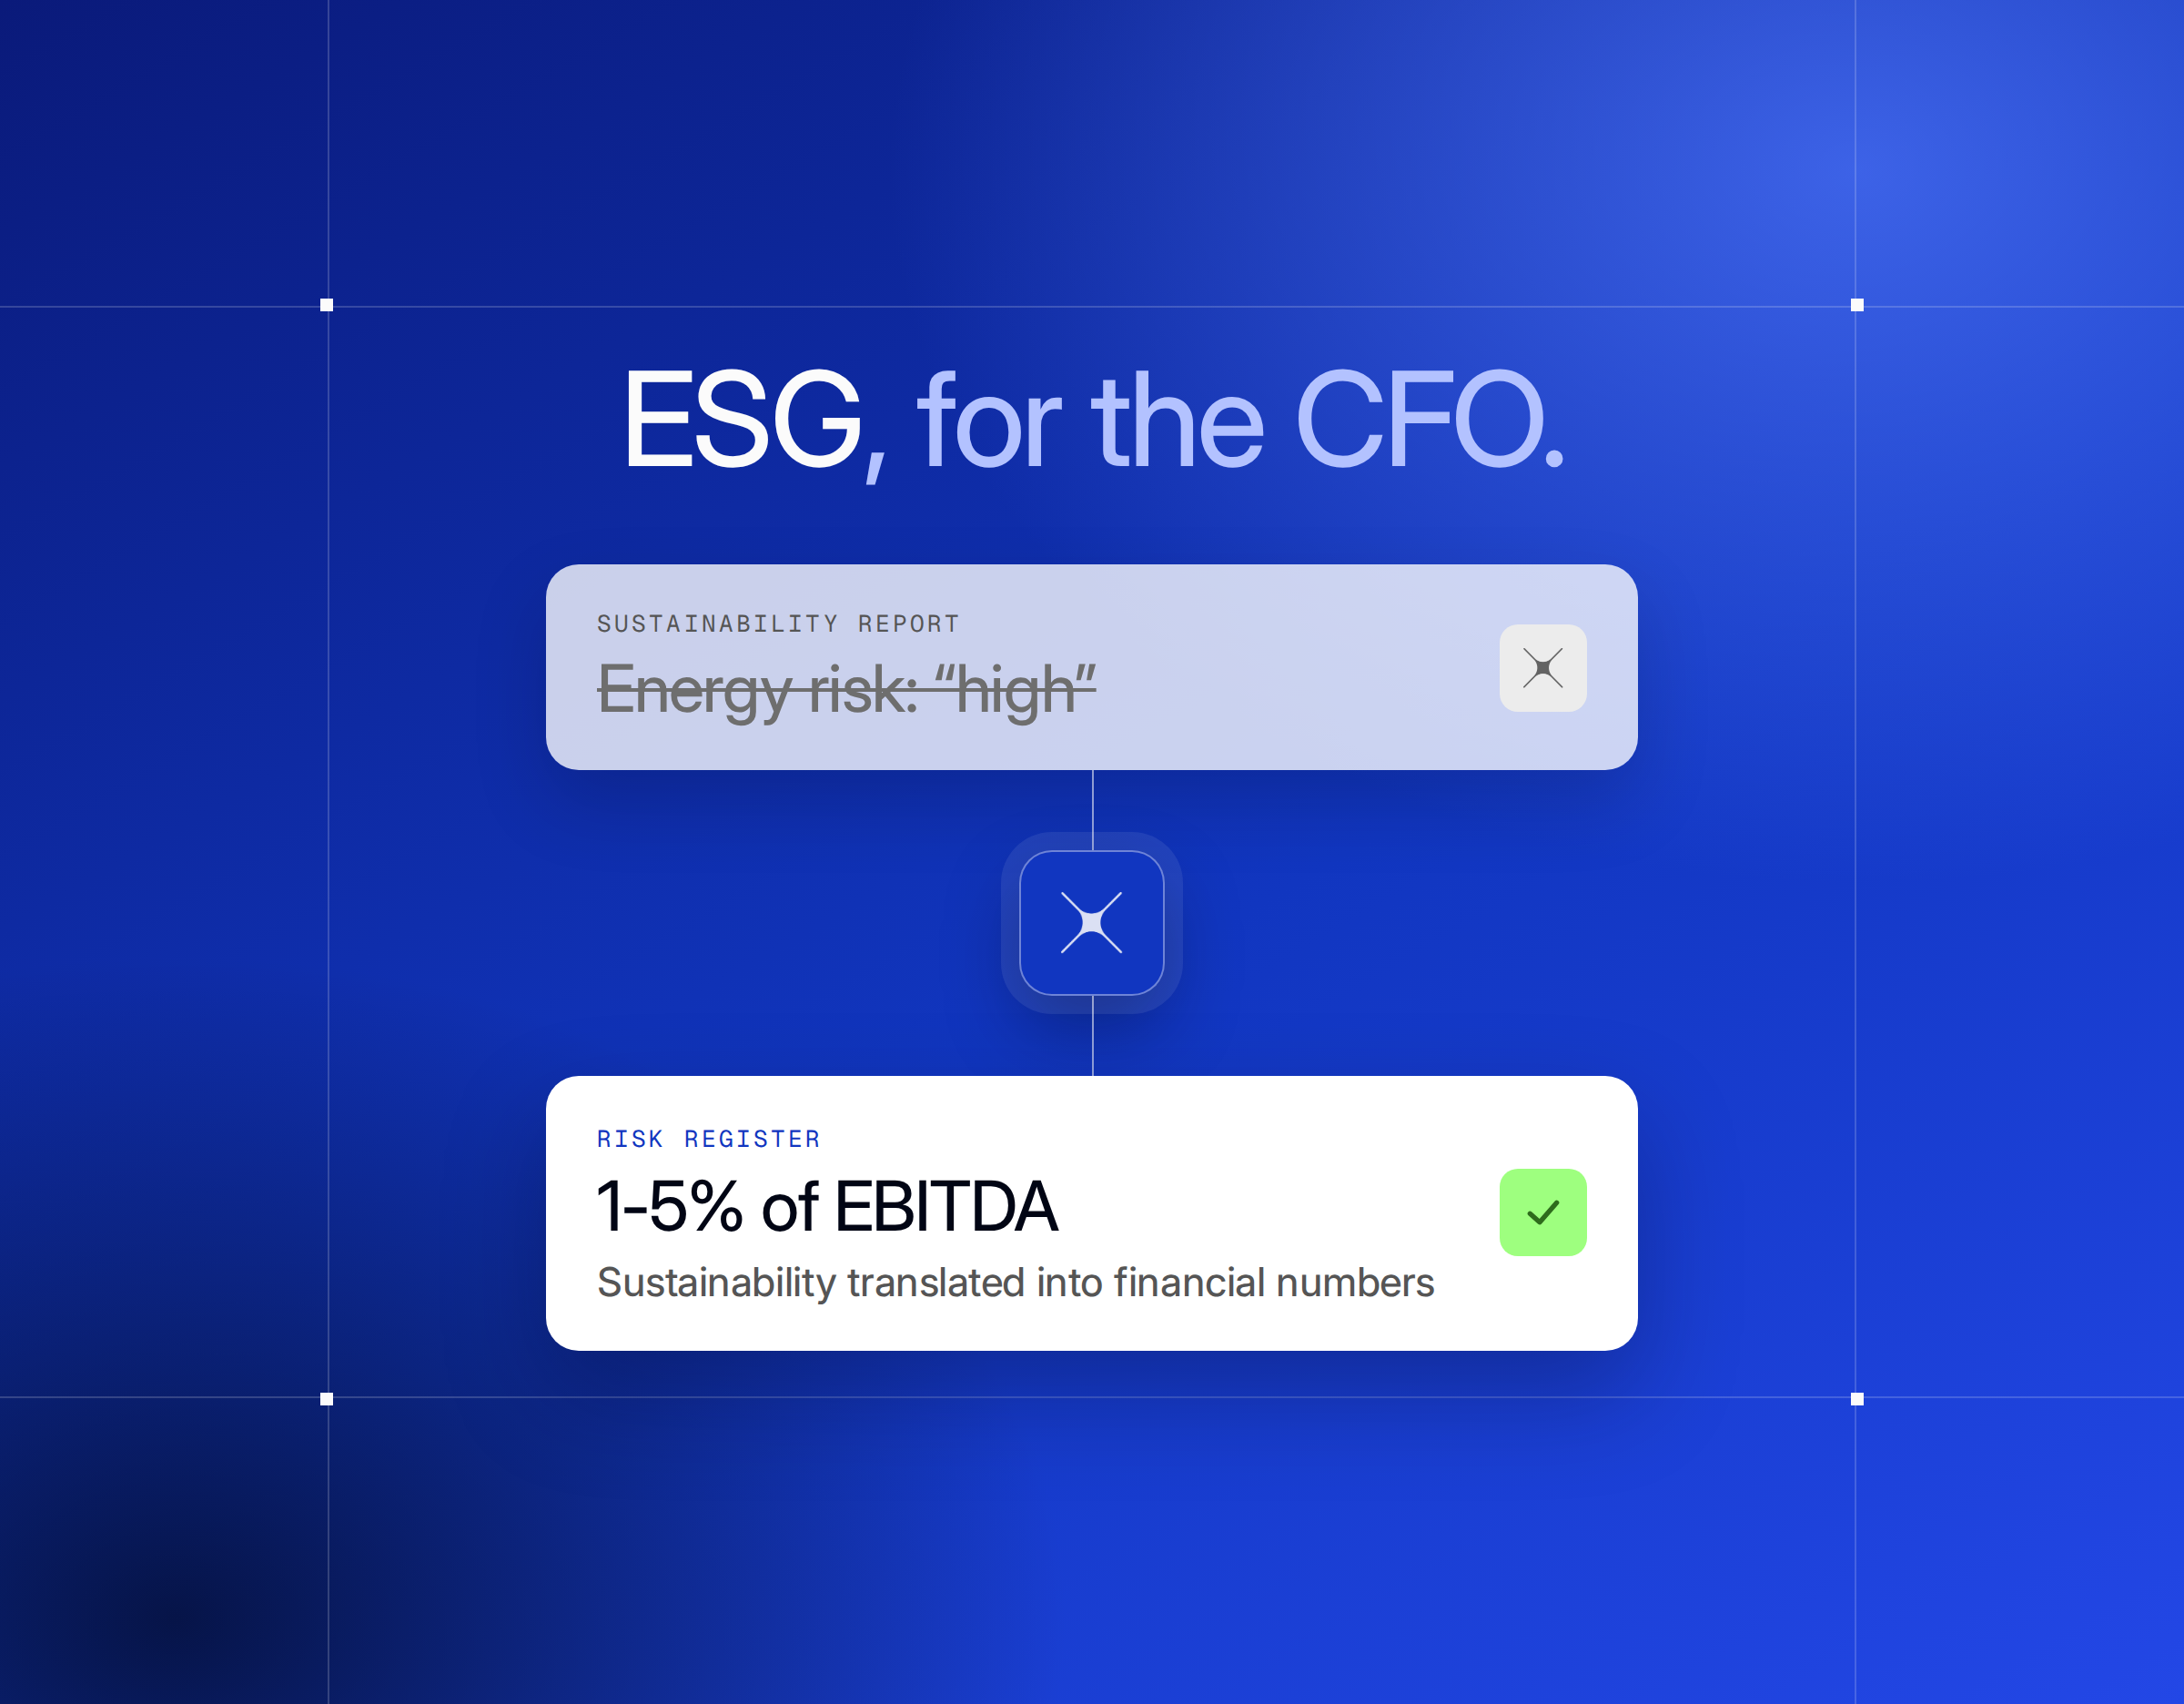
En ne laissant pas le risque dormir dans une matrice de durabilité séparée. Donnez-lui une place dans un registre des risques, avec un impact exprimé en chiffre d'affaires, en EBITDA ou en trésorerie.
Il n'est pas nécessaire d'être précis au centime près. Une règle empirique simple suffit souvent : classez par exemple l'impact en moins de 1 %, 1 à 5 % ou plus de 5 % de l'EBITDA. Tant que les risques ne figurent dans un rapport de durabilité que comme « élevé », « moyen » ou « faible », ils restent trop vagues pour que l'entreprise et la direction puissent agir. Comme nous le soulignions déjà dans notre article Trends : la valeur réside dans la traduction des données de durabilité en impact financier.
Quand un investissement durable en vaut-il la peine ?
Lorsque le TCO (coût total de possession) est inférieur à celui de l'alternative. Pas lorsque le prix affiché est le plus bas.
Le prix d'achat d'un véhicule électrique, d'une pompe à chaleur ou d'une installation solaire ne dit pas grand-chose du coût final. Ce qui compte, c'est la somme de l'achat, de l'entretien, de la consommation d'énergie, de la durée de vie technique et de la valeur résiduelle. Le tout mis en balance avec l'alternative. Comme pour la conduite électrique évoquée plus haut : l'achat semble plus cher, mais le coût au kilomètre, entre autres, est structurellement plus bas.
Trois questions déterminent si un tel investissement est financièrement judicieux :
* Quelle est la période de retour sur investissement, sur la base de prix de l'énergie réalistes ?
* Combien coûte chaque tonne de CO2 évitée ?
* Quel est le bon moment pour investir ?
C'est une évaluation d'investissement classique, appliquée à la durabilité.
Pourquoi cela doit-il relever du CFO ?
Parce que le CFO dispose déjà du mandat et du réflexe pour quantifier les risques, chiffrer des scénarios et allouer le capital.
La consommation d'énergie relève du service technique. Les chiffres du personnel, des RH. Les informations fournisseurs, des achats. Aucun d'entre eux n'a le réflexe, ni le mandat, pour relier ces données à la marge, à la trésorerie ou aux décisions d'investissement. Le CFO n'a pas besoin de lire les compteurs d'énergie. Les données existent déjà, dispersées dans l'organisation. Ce qui manque encore, c'est quelqu'un pour les rassembler et en faire une histoire financière.
Il y a aussi un rôle de contrôle dans tout cela. Dès que des chiffres de durabilité se retrouvent dans un devis, un dossier client ou une allégation marketing, les mêmes règles s'appliquent que pour les chiffres financiers. Les données sous-jacentes doivent être correctes. L'allégation doit être étayée par des chiffres.
Que doit concrètement faire un CFO ?
Ajoutez trois à cinq risques liés à l'ESG à un registre des risques. Aux côtés des risques qui s'y trouvent déjà, avec un impact financier estimé et un responsable. Plus la durabilité est intégrée à la gestion des risques existante, plus elle a de chances d'être réellement utilisée, et de tenir la route quels que soient les changements politiques.
Ajoutez quelques indicateurs opérationnels au reporting mensuel, à côté des chiffres classiques : consommation d'énergie par unité, pertes de matières, absentéisme, coût du carburant par kilomètre. Exigez aussi que les propositions d'investissement comportent une ligne sur l'intensité énergétique ou l'impact CO2, à côté des chiffres de rentabilité classiques, afin que cet arbitrage se fasse automatiquement. Un budget durabilité séparé est la première chose à disparaître lors de la prochaine vague d'économies. L'impact de la durabilité au sein d'un registre des risques existant, lui, ne disparaît pas.
Qui gagnera dans les années à venir ?
Pas les entreprises avec le rapport de durabilité le plus épais. Les entreprises dont le CFO peut dire exactement quel est l'impact financier de la durabilité sur le P&L.
C'est finalement ainsi qu'il faut définir la durabilité. Comme un ensemble de facteurs externes, du risque climatique à la pression géopolitique, qui pèsent directement sur la performance financière d'une entreprise. Ils affectent la rentabilité, le profil de risque et l'allocation du capital. Quelle entreprise ne voudrait pas avoir une réponse à cela ?
Curieux de savoir à quoi cela ressemble pour votre entreprise ? Nos experts se feront un plaisir de vous aider.