TL;DR
- Minder CSRD-rapportering betekent niet minder risico: de wettelijke verplichtingen kunnen krimpen, maar energie-, keten- en klimaatrisico's blijven volledig bestaan
- ESG-blootstelling kan opgedeeld worden in vijf risicocategorieën (fysiek, transitie, waardeketen, sociaal, governance) en elk daarvan zou in euro's gekwantificeerd moeten worden
- Beheer van duurzaamheidsrisico's hoort thuis bij de CFO, die al het mandaat heeft om verspreide data te vertalen naar financiële beslissingen
- Voeg ESG-risico's met financiële impact toe aan het bestaande risicoregister en operationele KPI's aan de maandelijkse rapportering
Inleiding
Duurzaamheid wordt meer en meer een verantwoordelijkheid van de CFO. De risico's erachter, energieafhankelijkheid, grondstofschaarste, een wegvallende leverancier, werken rechtstreeks door op de marge, cashflow en investeringsbeslissingen. Een versoepelde rapportageplicht verandert dat niet. Ze geeft net ruimte om te kijken naar de financiële waarde van duurzaamheid.
In de praktijk zien we dat die versoepeling soms tot de omgekeerde conclusie leidt. Voor wie duurzaamheid altijd als een wettelijke verplichting zag, vaak niet onterecht, voelt de Omnibus-versoepeling van 2025 als een opluchting. Eindelijk van die rapportagelast af. Dat is begrijpelijk. Maar de risico's die Europa hiermee wou transparant maken, zijn niet verdwenen.
Betekent minder CSRD-rapportageplicht ook minder risico?
Nee. Minder bedrijven vallen onder de CSRD. Dat betekent alleen dat minder bedrijven wettelijk verplicht zijn om hun risico's te documenteren en te publiceren. Niet dat die onderliggende risico's kleiner worden.
Een onderneming die geen CSRD-rapport meer moet maken, is niet plots immuun voor stijgende energieprijzen. Of voor een onderbroken supply chain. Of voor een klant die eerst je CO2-uitstoot wil zien voor hij in zee gaat met je. Banken, verzekeraars, grote klanten en aanbestedende overheden blijven die vragen stellen. Rapportageplicht of niet. Het verschil tussen een rapportageverplichting en een financieel risico is precies waar het vaak misloopt. De eerste kan Europa afschaffen. De tweede verdwijnt niet door een wetswijziging. Zicht hebben op die risico's blijft dus belangrijk.
Een voorbeeld dat iedereen ondertussen kent en voelt: de energiecrisis
Energie is de plek waar duurzaamheid en financieel risico voor iedereen het meest tastbaar zijn.
Het verschil is vaak groter dan verwacht. Vandaag kost thuis laden ongeveer 5 à 6 euro per 100 kilometer. Rijden op benzine of diesel kost op dit moment 13 à 14 euro per 100 kilometer, aan pompprijzen van meer dan 2 euro per liter. Dat is niet een beetje duurder. Dat is meer dan het dubbele voor wie op fossiele brandstof blijft rijden. Zet die rekensom op bedrijfsschaal en ze wordt interessant. Een wagenpark van twintig voertuigen rijdt samen 600.000 kilometer per jaar. Tegen dat verschil loopt de impact op tot zes cijfers per jaar. Nog vóór onderhoud of fiscaliteit meegerekend zijn. Dat is geen stand-alone duurzaamheidscijfer. Dat is een stevige impact op de resultatenrekening.
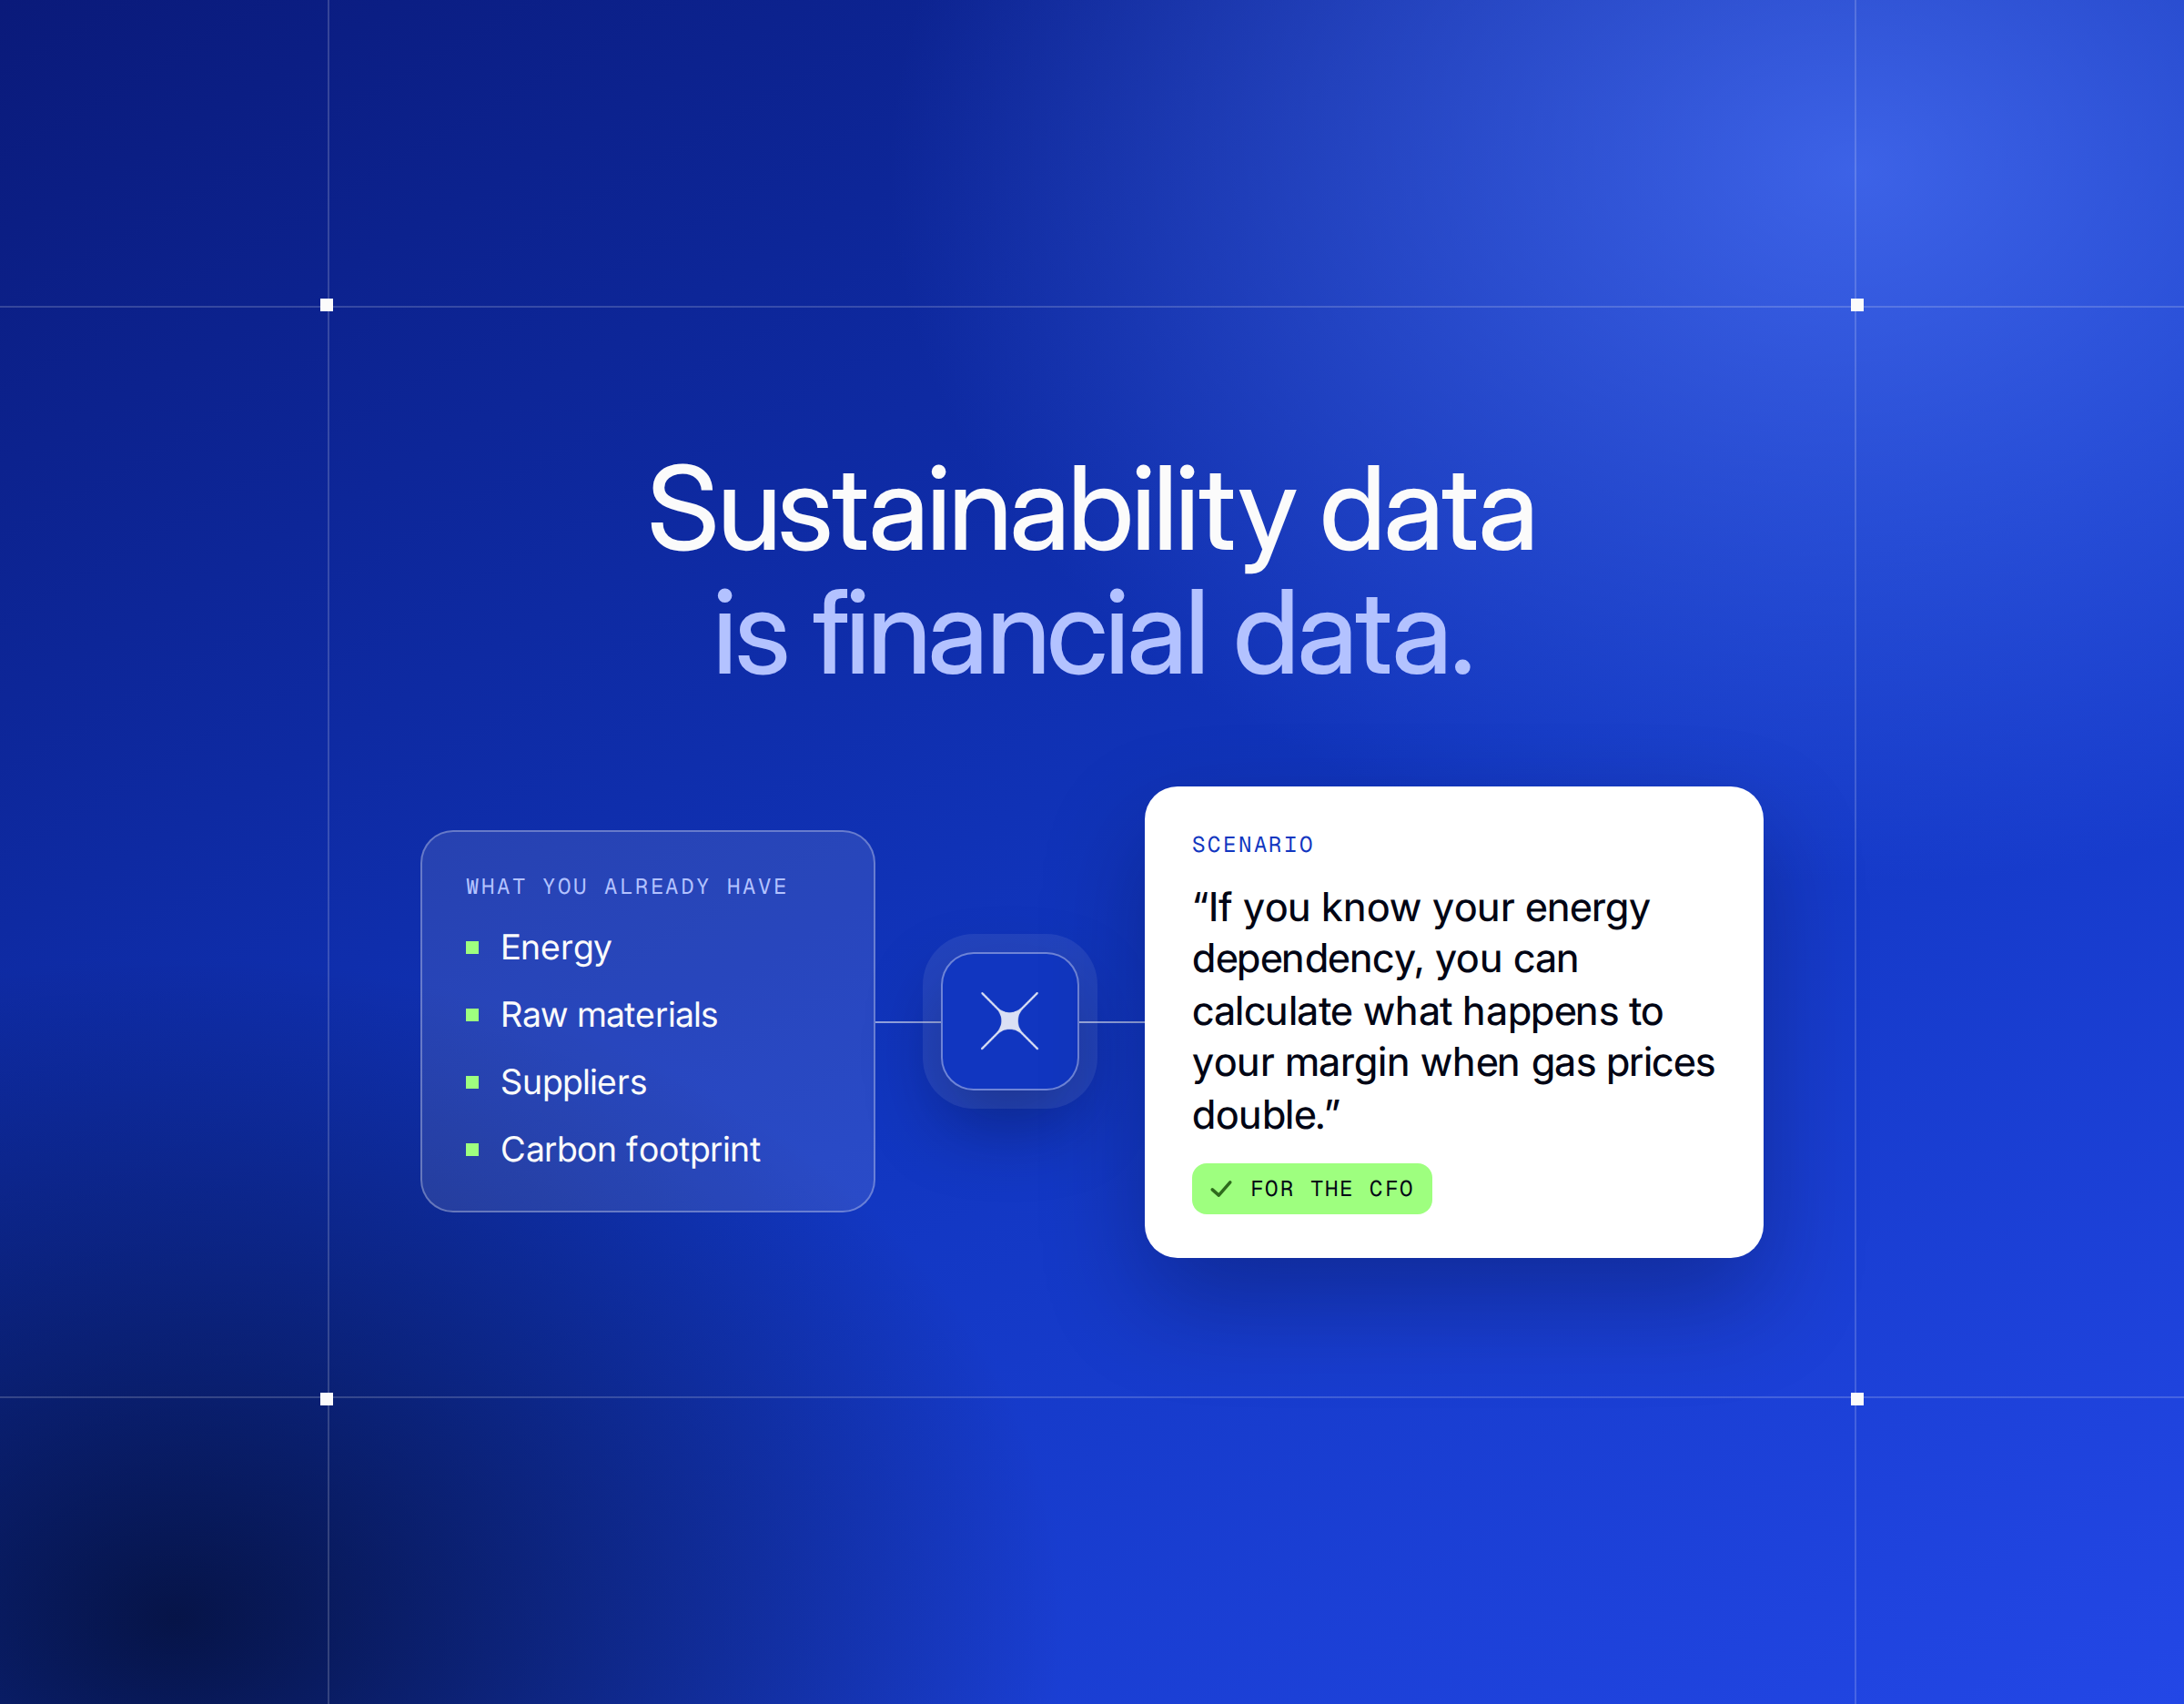
Dezelfde logica geldt voor energieverbruik in productie en verwarming. Sinds de energiecrisis weten we hoe snel gasprijzen kunnen verdubbelen. Een bedrijf dat zijn energie-intensiteit kent, hoeveel het verbruikt per geproduceerde eenheid, hoe afhankelijk het is van één energiebron, kan vooraf berekenen wat de volgende prijsschok met de marge doet. Een bedrijf dat dat niet weet, ontdekt het pas op de factuur. Als het eigenlijk al te laat is.
Welke ESG-risico's houdt een CFO best in het oog?
Vijf categorieën. Voor elk geldt dezelfde vraag: wat kost dit als het misgaat?
* Fysieke klimaatrisico's. Overstroming, hitte of storm kunnen een productiesite, werf of distributiecentrum platleggen. Herstelkosten, productieverlies, hogere verzekeringspremies als gevolg.
* Transitierisico's. Energie, technologie, regelgeving en vraag verschuiven. Energie-intensieve bedrijven voelen dit het eerst, in hogere operationele kosten of een plotse investeringsbehoefte.
* Risico's in de waardeketen. Grondstofschaarste, geopolitieke spanning, afhankelijkheid van één leverancier. Gevolg: Productieonderbrekingen, hogere aankoopprijzen, meer werkkapitaal nodig.
* Sociale risico's. Arbeidsveiligheid, ziekteverzuim, personeelstekort, arbeidsomstandigheden bij leveranciers. Een ongeval op de werf is vaak nooit alleen een sociaal risico. Het is ook vertraging, claims en productiviteitsverlies voor het bedrijf.
* Governancerisico's. Fraude, corruptie, een cyberincident, zwakke interne controle, of een duurzaamheidsclaim die niet klopt. Directe financiële schade, plus vertrouwensverlies bij klanten, medewerkers en financieerders. Een onderbouwde klimaatneutraal-belofte is intussen niet alleen een reputatiekwestie. Het is ook een juridisch risico. Zie hiervoor onze blogpost over EmpCo.
Welke van de vijf het zwaarst weegt, hangt af van het bedrijfsmodel. Een goede risico-inschatting vertrekt van waar het bedrijf zelf het kwetsbaarst is.
Dat werkt in twee richtingen. Een bedrijf met een hoge energie-intensiteit stoot niet alleen veel CO2 uit. Het is ook financieel kwetsbaarder voor de volgende prijsschok. Slechte arbeidsomstandigheden raken in de eerste plaats medewerkers. Maar ze lopen algauw door naar productieverlies en aansprakelijkheid van het bedrijf. Wie alleen de impact op de wereld meet, en niet de impact op de eigen cijfers, mist de helft van het verhaal. En omgekeerd. Dubbele materialiteit. Doet het een belletje rinkelen?
Hoe vertaal je een ESG-risico naar euro's?
Door het risico niet in een aparte duurzaamheidsmatrix te laten staan. Geef het een plaats in een risicoregister, met een impact uitgedrukt in omzet, EBITDA of cashflow.
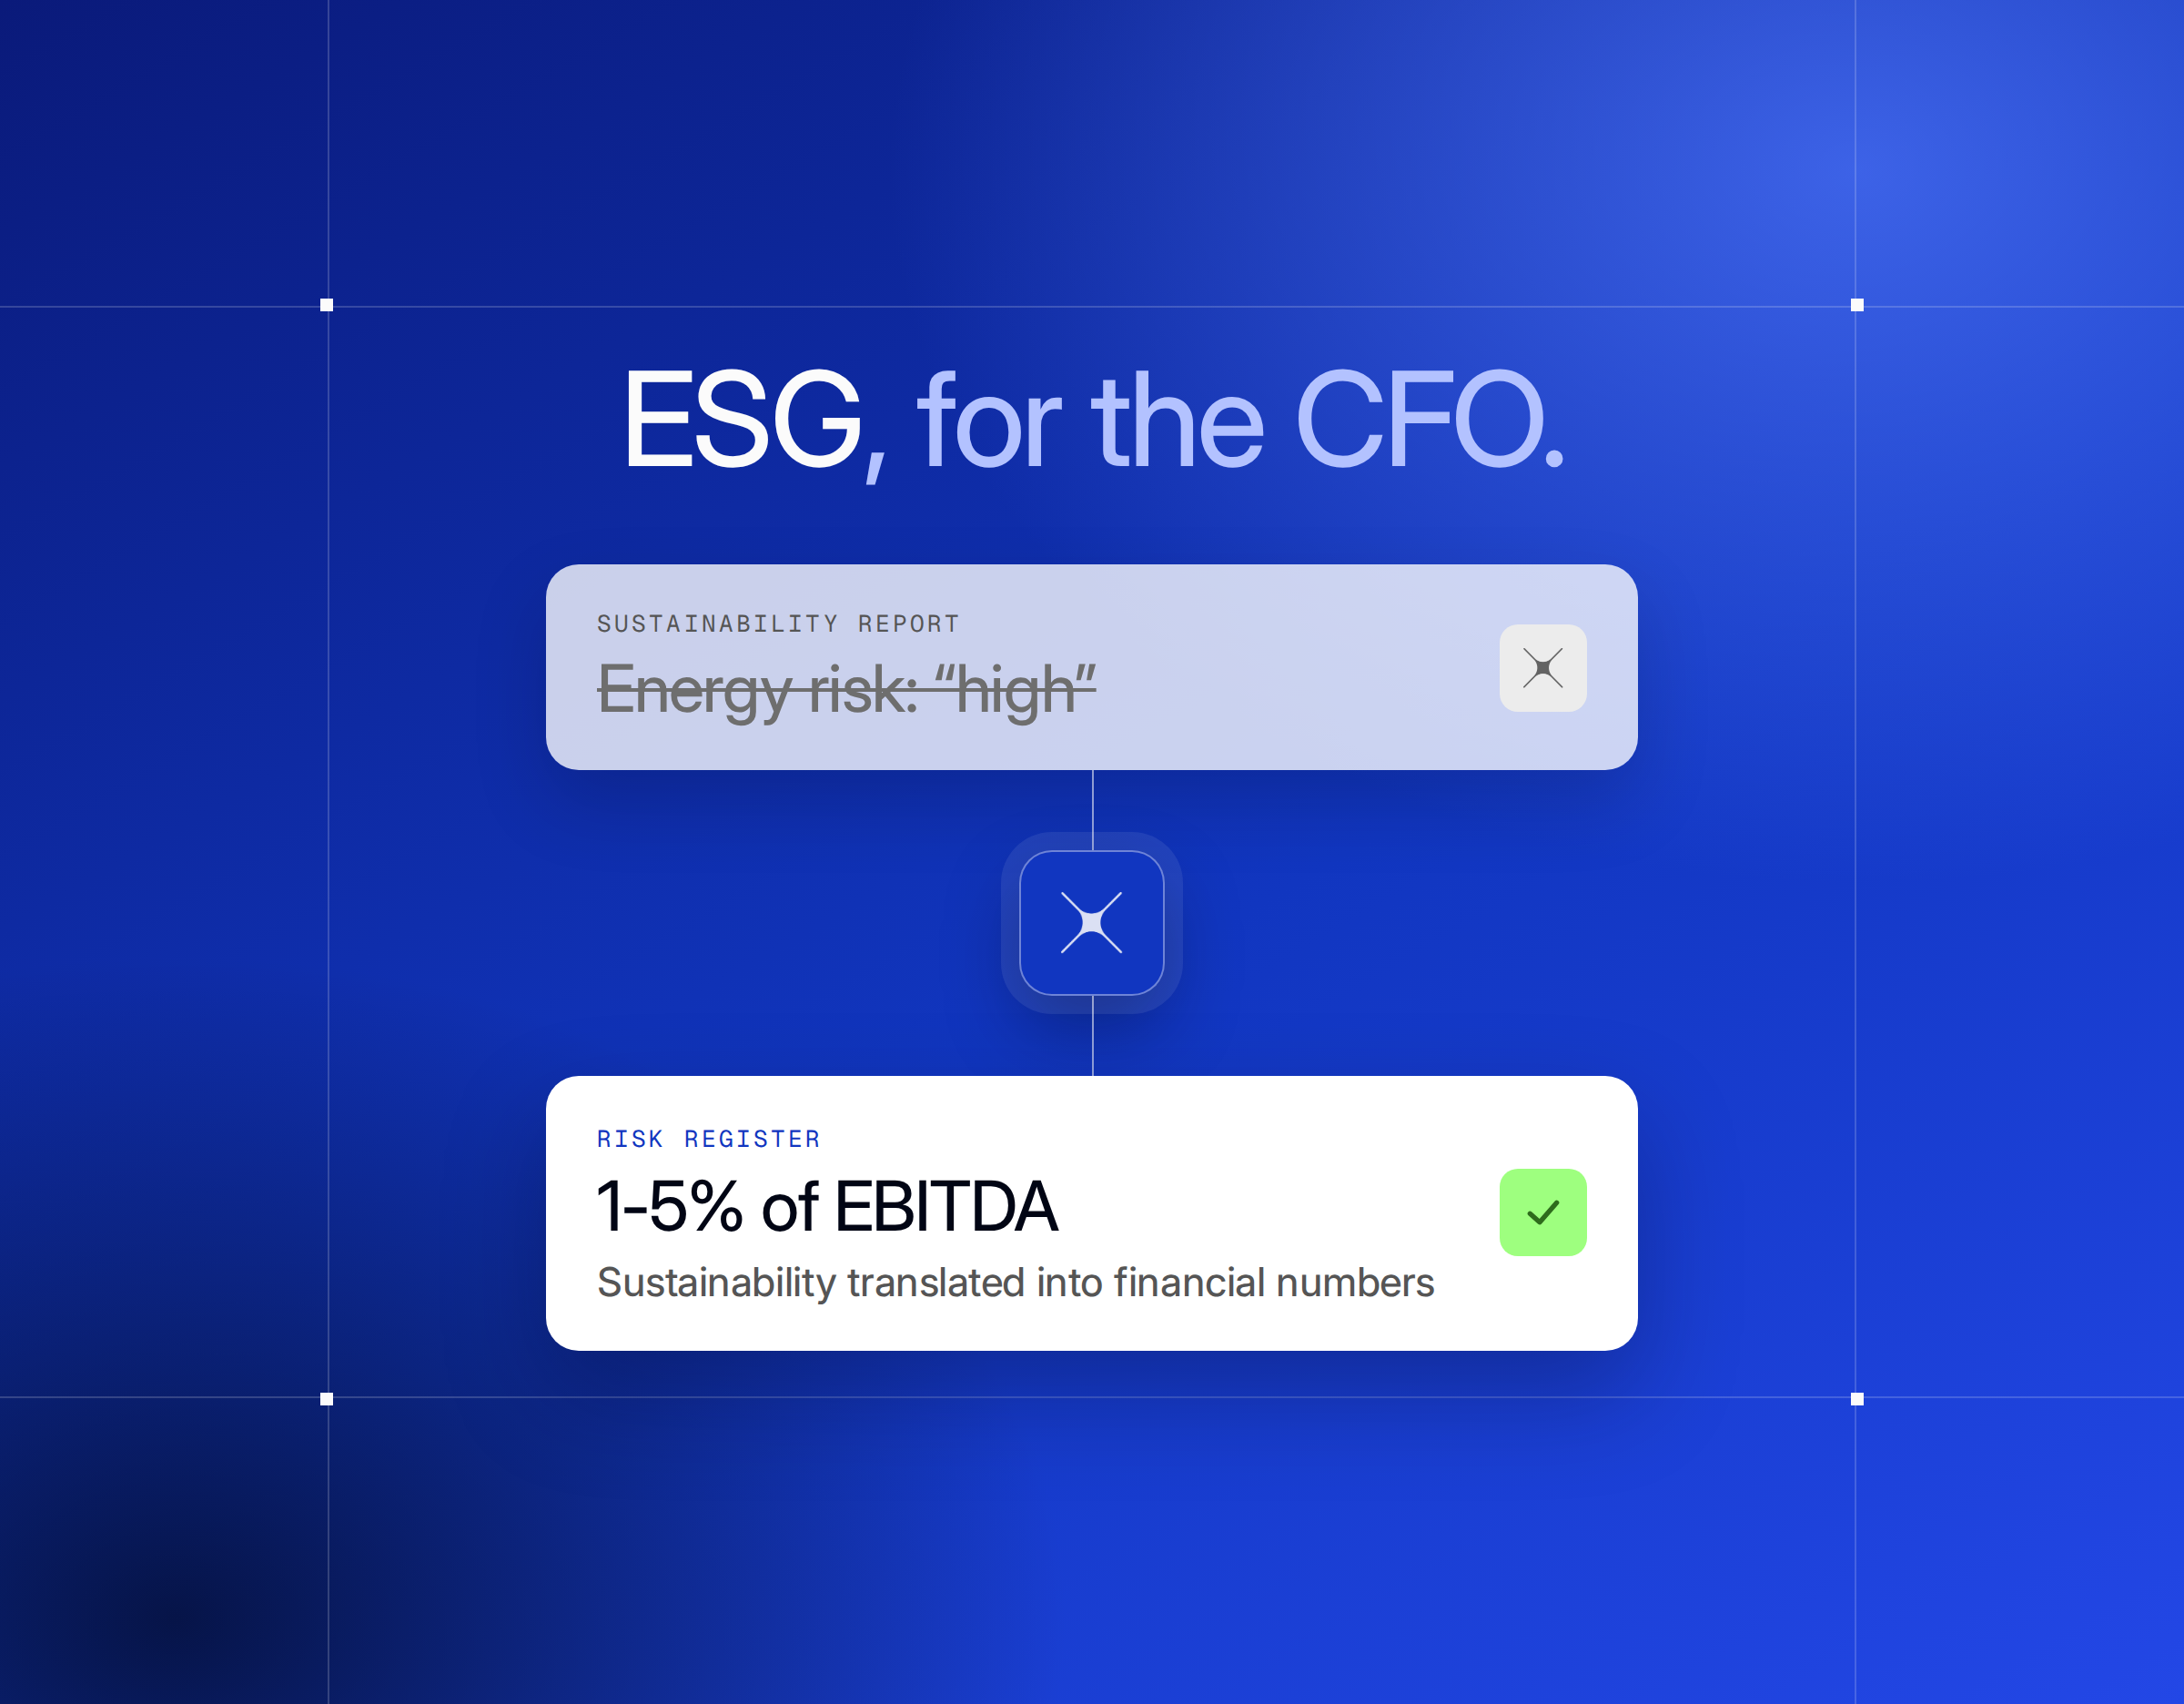
Dat hoeft niet tot op de euro precies. Een eenvoudige vuistregel volstaat vaak al: bijvoorbeeld de impact in schijven van minder dan 1%, 1 tot 5%, of meer dan 5% van de EBITDA. Zolang risico's enkel als 'hoog', 'gemiddeld' of 'laag' in een duurzaamheidsrapport staan, blijven ze te vaag voor het bedrijf en het management. Zoals we eerder ook aanhaalden in ons Trends artikel: de waarde zit in het vertalen van duurzaamheidsdata naar financiële impact.
Wanneer is een duurzaamheidsinvestering de moeite waard?
Wanneer de TCO (total cost of ownership) lager uitvalt dan het alternatief. Niet wanneer het prijskaartje vooraan het laagst is.
De aankoopprijs van een elektrisch voertuig, een warmtepomp of een zonne-installatie zegt weinig over de uiteindelijke kost. Wat telt, is de som van aankoop, onderhoud, energieverbruik, technische levensduur en restwaarde. Afgezet tegen het alternatief. Zoals hierboven bij elektrisch rijden: de aanschaf oogt duurder, maar o.a. de kilometerkost ligt structureel lager.
Drie vragen bepalen of zo'n investering financieel verantwoord is:
* Wat is de terugverdientijd, op basis van realistische energieprijzen?
* Wat kost elke vermeden ton CO2?
* Wat is het juiste moment?
Dat is een klassieke investeringsbeoordeling, toegepast op duurzaamheid.
Waarom moet dit bij de CFO liggen?
Omdat de CFO al het mandaat en de reflex heeft om risico te kwantificeren, scenario's door te rekenen en kapitaal toe te wijzen.
Energieverbruik zit bij de technische dienst. Personeelscijfers bij HR. Leveranciersinformatie bij aankoop. Niemand van hen heeft de reflex, of het mandaat, om die gegevens te koppelen aan marge, cashflow of investeringsbeslissingen. De CFO moet geen energiemeters aflezen. De data ligt er al, verspreid over de organisatie. Wat nog ontbreekt, is iemand die ze oppakt en er een financieel verhaal van maakt.
Er zit ook een controlerol in. Zodra duurzaamheidscijfers in een offerte, een klantendossier of een marketingclaim belanden, gelden daar dezelfde regels voor als voor financiële cijfers. De data erachter moet kloppen. De claim moet onderbouwd zijn met cijfers.
Wat moet een CFO concreet doen?
Drie tot vijf ESG-gerelateerde risico's opnemen in een risicoregister. Naast de risico's die er al in staan, met een ingeschatte financiële impact en een verantwoordelijke. Hoe meer duurzaamheid wordt geïntegreerd in het bestaande risicobeheer, hoe groter de kans dat het ook echt gebruikt wordt en stand houdt, los van politieke stuiptrekkingen.
Voeg er enkele operationele indicatoren aan toe in de maandrapportering, naast de klassieke getallen: energieverbruik per eenheid, materiaalverlies, ziekteverzuim, brandstofkost per kilometer. Vraag ook dat investeringsvoorstellen voortaan een regel bevatten over energie-intensiteit of CO2-impact, naast de klassieke rendementscijfers. Zodat die afweging standaard gebeurt. Een apart duurzaamheidsbudget is het eerste dat sneuvelt bij de volgende besparingsronde. De impact van duurzaamheid in het bestaande risicoregister niet.
Wie wint de komende jaren?
Niet de bedrijven met het dikste duurzaamheidsverslag. Wel de bedrijven waarvan de CFO exact kan zeggen wat de impact van duurzaamheid op de resultatenrekening is.
Dat is hoe je duurzaamheid uiteindelijk zou moeten definiëren. Als een reeks externe factoren, van klimaatrisico tot geopolitieke druk, die rechtstreeks doorwerken op de financiële prestaties van een bedrijf. Ze raken winstgevendheid, risicoprofiel en kapitaalallocatie. Welk bedrijf wil daar nu geen antwoord op hebben?
Benieuwd hoe dat er voor jullie bedrijf uitziet? Onze experts helpen je graag verder.